- Betaalvereniging Nederland
- Actueel
- AchtergrondinformatieSubmenu
- In het kort
- Ken uw klant in het kortSubmenu
Elke financiële instelling moet zijn klanten vooraf goed doorlichten en naderhand zorgvuldig monitoren
Door cliëntenonderzoek wordt de klant geïdentificeerd (ben je wel wie je zegt dat je bent?) en gescreend (kun je een risico vormen?). Eenmaal klant, dan worden jouw financiële handel en wandel permanent gemonitord. Dit is het Ken-uw-klant-principe. Vaak kom je de Engelse termen tegen voor het cliëntenonderzoek (CDD, Customer Due Diligence) en het Ken-uw-klant-principe (KYC, Know Your Customer).
Verplicht voor alle financiële instellingen
Het Ken-uw-klant-principe is een basisvoorwaarde binnen de financiële dienstverlening. In Nederland is dit vastgelegd in de Wet Financieel Toezicht (Wft)en is uitgewerkt in de Wet ter voorkoming van Witwassen en Financieren van Terrorisme (Wwft). Alle financiële instellingen – niet alleen banken maar bijvoorbeeld ook verzekeraars en beleggingsadviseurs – moeten verdachte situaties en transacties van klanten melden bij toezichthouders. Dit voorkomt dat via de financiële instelling witwaspraktijken plaatsvinden, fraude wordt gepleegd, belasting wordt ontdoken of criminele of zelfs terroristische activiteiten worden gefinancierd. Een goed Ken-uw-klant-beleid draagt bij aan de betrouwbaarheid en veiligheid in handel, economie en betalingsverkeer. Ook voor de financiële instellingen zelf is een goede screening en monitoring van belang, om geen integriteitsrisico’s en reputatieschade op te lopen.
Wat betekent dit voor u als klant?
Een financiële dienstverlener vraagt naar uw achtergrond, bedoelingen en motieven. De diepgang van de screening verschilt tussen particulieren en bedrijven en is afhankelijk van de risicocategorie waarin u valt: een eenvoudige screening en monitoring voor klanten met een laag risico en een strengere screening voor klanten met een hoger risicoprofiel. Afhankelijk van de uitkomst van de screening wordt u al dan niet als klant geaccepteerd. Na succesvolle acceptatie start de monitoring. Meestal merkt u niets, tenzij er iets verdachts of ongewoons uit de monitoring naar voren komt. De dienstverlener neemt dan contact met u op om een actie vanuit uw rekening te verifiëren. Als u het niet goed kunt uitleggen, kan uw risicoprofiel worden aangepast of, in extreme gevallen, kan de klantrelatie worden beëindigd.
Voorbeeld geldezels
Denk bijvoorbeeld aan een jonge retailklant met een laag risico die in de verleiding komt om ongebruikelijke geldbedragen buiten zijn risicoprofiel over te maken naar andere rekeningen. Als uit het daaropvolgende klantonderzoek blijkt dat hij of zij als geldezel heeft gehandeld, betekent dit meestal dat hij of zij onmiddellijk als klant wordt afgewezen.
Voorbeelden van signaallijsten
Een ander voorbeeld dat relevant is voor zowel de particuliere als de zakelijke klanten is de screening van personen en vertegenwoordigers van entiteiten bijvoorbeeld Ultimate Beneficial Owners (UBO's) en pseudo-UBO's aan de hand van openbare signaallijsten die door de toezichthoudende autoriteiten worden verstrekt en of eigen interne waarschuwingslijsten. Als de screening resulteert in een hit, worden de transacties die door die persoon of entiteit worden uitgevoerd aangemerkt voor verder grondig onderzoek. Dit kan ertoe leiden dat de transacties worden geblokkeerd en autoriteiten op de hoogte worden gebracht, waarna passende maatregelen worden genomen.
Onderzoek door een financiële instelling voelt aan als een inbreuk op uw privacy en een gebrek aan vertrouwen. Vooral wanneer u een langere klantrelatie heeft met uw bank of betaaldienstverlener. Het is echter een noodzakelijk kwaad dat wordt gedreven door de naleving van de regelgeving. Maar controleer altijd de privacyverklaring van uw betaalprovider om na te gaan hoe zij met uw persoonlijke gegevens omgaan en welke GDPR-beveiligingen zijn ingebouwd om misbruik te voorkomen.
Achter de schermen bij de screening van nieuwe klanten
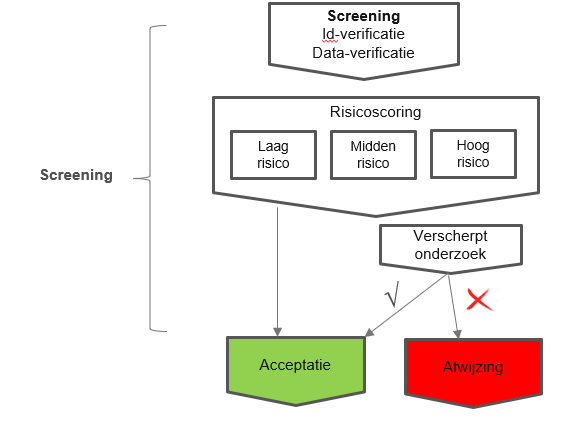
Tijdens de identificatie worden persoonlijke gegevens van een klant geverifieerd op echtheid. Volgens de wet moet dit gebeuren aan de hand van geldige en authentieke documenten, gegevens of informatie uit een betrouwbare en onafhankelijke bron, zoals een paspoort of rijbewijs. Komen de gegevens in die documenten overeen met de door de klant verstrekte informatie? Zijn deze documenten niet vervalst of gestolen? Zijn de weergegeven gegevens zoals een foto in die documenten correct?
Tegenwoordig kan identificatie ook op afstand plaatsvinden met behulp van innovatieve digitale technologieën. Hierdoor kan een bank of betaalinstelling u vaak binnen een dag of zelfs binnen enkele minuten als klant accepteren en kunt u uw eerste banktransacties direct afhandelen. Dit brengt extra digitale uitdagingen met zich mee voor identificatie- en integriteitsbewaking, namelijk het bewaren van de balans tussen gebruiksvriendelijke controles en beveiliging.
Voorbeeld van het openen van een bankrekening met behulp van innovatieve technologieën
Als u bijvoorbeeld een bankrekening wilt openen, kunt u uw identiteitskaart scannen, waarna de identiteit wordt geverifieerd met behulp van een (live) videoverbinding voor een zogenaamd attest de vita, een bewijs dat de klant in leven is en de rechtmatige eigenaar is van het identiteitsbewijs.
Indien de bank niet in staat is een van de onderdelen van het cliëntenonderzoek uit te voeren, of het onderzoek niet tot het gewenste resultaat leidt, kan er geen relatie met de cliënt worden aangegaan.
Voorbeeld van het screenen van bedrijven
Bij het screenen van bedrijven moeten meer gegevens worden geverifieerd ten opzichte van de particuliere klanten. Bij het screenen van bedrijven worden naast de identificatie van bestuurders en UBO's ook gegevens over de onderneming en haar activiteiten gecontroleerd: uittreksel uit de Kamer van Koophandel, eigendoms- en controlestructuur, juridische structuur, branchebenchmark, verdienmodel, financiële cijfers, concurrentiepositie, etc. De screening resulteert in een risicoprofiel en acceptatie of afwijzing van de opdrachtgever.
Achter de schermen monitoren van bestaande klanten
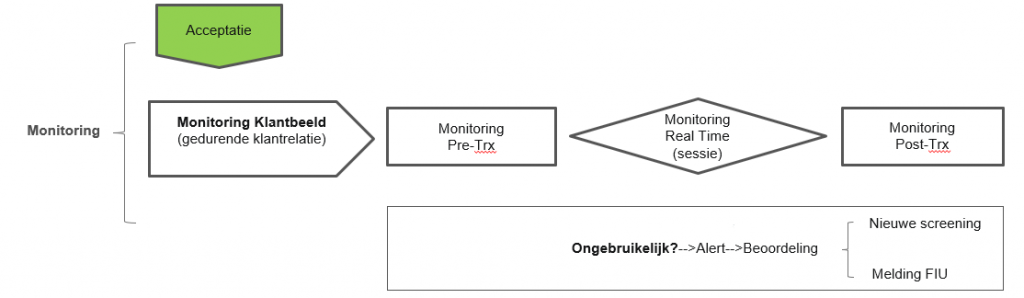
Nadat de klant is geaccepteerd, controleert de financiële instelling vervolgens diens transacties en activiteiten op verdachte of ongewone situaties. Deze situaties kunnen betrekking hebben op bedragen, tijden, locaties en gebruikte apparaten. Passen de transacties in het risicoprofiel van de klant en wijken de activiteiten niet te veel af van wat voor deze klant gebruikelijk is? In dat geval wordt rekening gehouden met gegevens van voor, tijdens en na de transactie. Tegenwoordig combineren financiële instellingen steeds vaker intern verkregen informatie met gegevens uit publieke bronnen.
Een bekend voorbeeld is dat een bank constateert dat een klant zeer kort na elkaar transacties uitvoert vanuit Nederland en vanuit een ver land. De bank belt deze klant dan ter verificatie.
Ontwikkelingen
Door de grote hoeveelheden data die voor goede monitoring nodig zijn, gebruiken instellingen veel computerkracht. Die is nodig om grote hoeveelheden ongestructureerde data efficiënt en doeltreffend te doorzoeken op ongebruikelijke of verdachte patronen en om voorspellingen te kunnen doen. Dat gebeurt onder andere met kunstmatige intelligentie of artificial intelligence (AI), toegespitst op big data analytics en behaviour analytics.
Financiële instellingen realiseren zich dat klanten zo min mogelijk last willen hebben van de screening en monitoring. Ze willen niet dat klanten daardoor geïrriteerd raken en afhaken. Zij werken daarom voortdurend aan oplossingen die aan wet- en regelgeving voldoen en tegelijkertijd gebruiksvriendelijk zijn. Nieuwe technieken helpen hierbij: video-identificatie, biometrie, het scannen van identiteitsdocumenten e.d.
De wetgeving die aan KYC ten grondslag ligt
De Nederlandsche Bank (DNB) houdt toezicht op de naleving van de Wwft. Zij controleert daarbij onder andere of het beleid en de procedures voor KYC en CDD van de financiële instelling voldoen aan de Wwft. DNB controleert ook of de instelling zijn eigen beleid en procedures goed naleeft. De Wwft is gebaseerd op de Europese Anti Witwas Richtlijn (Anti Money Laundering Directive of AMLD).
Aan de Wwft is de SanctieWet gekoppeld. Die handelt over sancties tegen bepaalde staten, gebieden of personen, zoals het bevriezen van tegoeden.