- Betaalvereniging Nederland
- Betalingsverkeer
- Open BankingSubmenu
Met open banking kan een gereguleerde derde partij digitaal toegang krijgen tot een betaalrekening, wanneer de rekeninghouder daar toestemming voor geeft.
Met de komst van de herziene richtlijn betaaldiensten (PSD2) kan een derde partij gratis toegang krijgen tot een betaalrekening wanneer de rekeninghouder daarmee instemt. Dit staat ook wel bekend als open banking. De Europese richtlijn werd begin 2019 in de Nederlandse wet ingevoerd. Er moet aan twee belangrijke voorwaarden worden voldaan:
- De derde partij moet een vergunning hebben voor het aanbieden van betaalinitiatie- of rekeninginformatiediensten.
- De rekeninghouder moet expliciet toestemming geven aan de derde partij (aan de vergunninghoudende dienstverlener).
Als aan deze voorwaarden wordt voldaan, krijgt de derde partij gratis toegang tot de betaalrekening van de rekeninghouder bij een rekeningbeherende betaaldienstverlener; meestal is dat een bank. Zonder toestemming van de rekeninghouder en/of zonder vergunning krijgt een derde partij geen toegang tot de betaalrekening. Bovendien kan de klant de toestemming op ieder moment weer intrekken.
Een dienstverlener die rekeninggegevens van een klant bij zijn bank wil ophalen, moet de klant vooraf vertellen waar hij die gegevens voor wil gebruiken. De dienstverlener mag de gegevens daarna alleen voor die vooraf genoemde doeleinden gebruiken.
Betaalinitiatie- en rekeninginformatiediensten
Met de verzamelnaam 'derde partijen' worden betaalinitiatie- en rekeninginformatiedienstverleners bedoeld. Zij kunnen een vergunning krijgen voor betaaldienst 7 (betaalinitiatiedienst) of betaaldienst 8 (rekeninginformatiedienst). Een relevante toezichthouder binnen de Europese Unie kan deze vergunningen verlenen. In Nederland is dat De Nederlandsche Bank (DNB).
Ook banken mogen deze diensten aanbieden, op grond van een EU-banklicentie. Met open banking kunnen vergunninghoudende dienstverleners nieuwe, innovatieve betaal- en informatiediensten aanbieden. Voor iedere dienst van iedere dienstverlener moet een rekeninghouder apart toestemming geven. In het register van de Nederlandsche Bank staan alle dienstverleners die in Nederland actief zijn met een licentie voor betaaldienst 7 of 8.
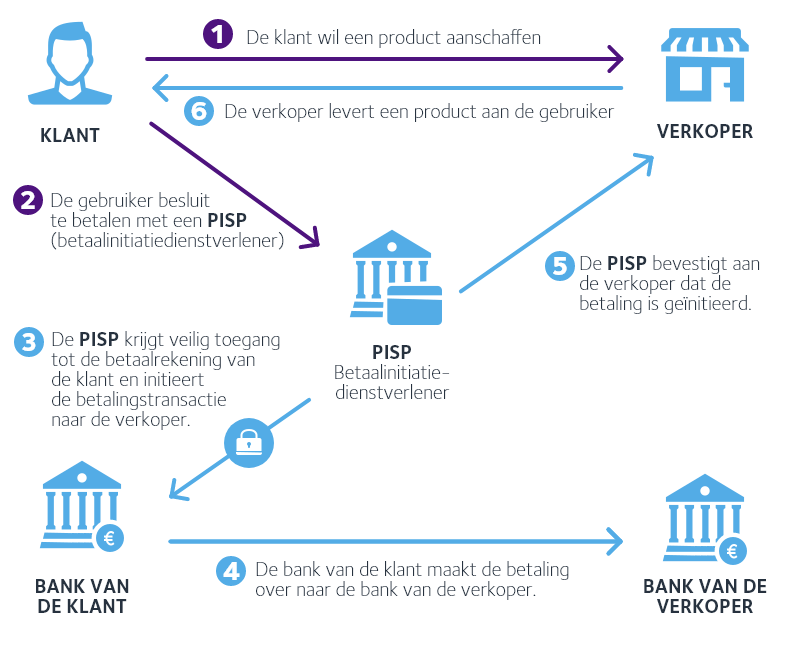
Betaalinitiatiedienstverlener (PISP, Payment Initiation Service Provider)
Een betaalinitiatiedienstverlener kan een betaling uitvoeren vanaf de betaalrekening van de rekeninghouder, bijvoorbeeld voor een e-commerce aankoop.
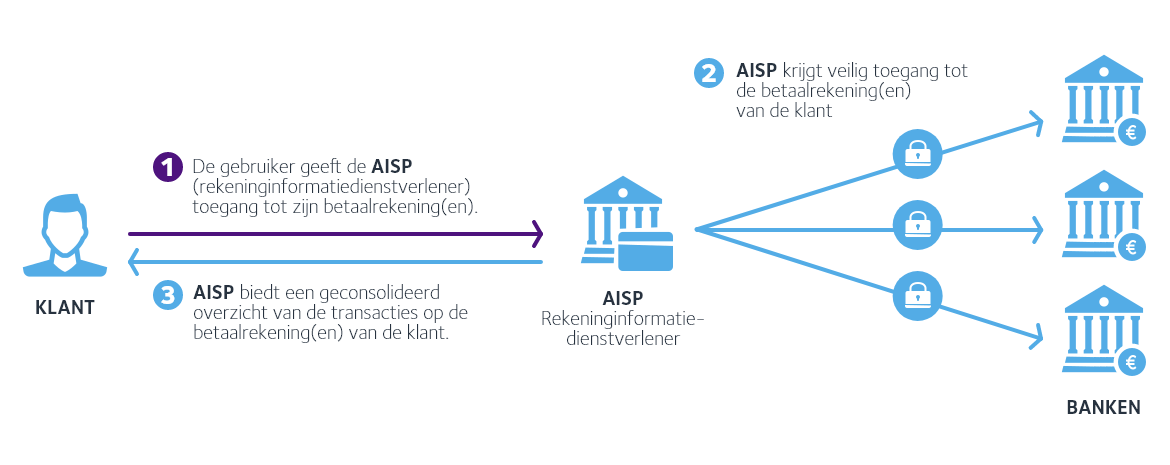
Rekeninginformatiedienstverlener (AISP, Account Information Service Provider)
Een rekeninginformatiedienstverlener krijgt inzicht in de transacties van een rekeninghouder vanaf zijn betaalrekening. De dienstverlener kan bijvoorbeeld in één overzicht de saldi van alle betaalrekeningen van de rekeninghouder bij verschillende banken tonen; of alle transacties categoriseren en bespaartips geven.
Eerder in 2022 is de Betaalvereniging de Werkgroep Open Banking gestart. Daarmee biedt de Betaalvereniging een platform voor haar leden om de samenwerking in het Nederlandse open banking ecosysteem te bevorderen. Het werkveld van de werkgroep is opgedeeld in vijf subgebieden:
- Ontwikkeling in wetgeving;
- Sectorinitiatieven;
- Operationele en technische zaken;
- Samenwerking en kennisdeling;
- Afstemming en communicatie.
Deelname aan de werkgroep open banking is mogelijk voor alle leden van de Betaalvereniging.
SEPA Payment Account Access (SPAA) scheme
Het aanbod van rekeninginformatie- en betaalinitiatiediensten in Nederland is tot nu toe beperkt. Grote innovaties blijven uit in de markt. Het SEPA Payment Account Access (SPAA) scheme tracht dit op te lossen. Het initiatief kijkt verder dan PSD2 en ontwikkelt nieuwe premium open banking diensten.
Nieuwe mogelijkheden zijn bijvoorbeeld toegang tot de spaar- en creditkaartrekening of de mogelijkheid om doorlopende variabele betalingen te initiëren. Hiermee kunnen derde partijen meer diensten aanbieden. Bovendien kunnen banken voor het aanbieden van deze functionaliteiten een vergoeding ontvangen. Onder auspiciën van de European Payments Council (EPC) werken Europese banken en derde partijen samen om dit scheme te ontwikkelen.
In juni 2023 is het SPAA rulebook versie 1.1 goedgekeurd met daarin een aantal aanpassingen ten opzichte van versie 1.0 die in november 2022 gepubliceerd werd. In november 2023 treedt het rulebook in werking. De Betaalvereniging is samen met de werkgroep Open Banking nauw betrokken bij het SPAA-initiatief, bijvoorbeeld met een reactie op de SPAA rulebook consultatie.
In december 2024 verscheen het artikel “The SEPA Payment Account Access scheme is driving ‘open banking’ in the EU beyond the revised Payments Services Directive (PSD2)” in de Journal of Payments Strategy & Systems. Het artikel is geschreven door Niels Pranger (Betaalvereniging Nederland) en Christophe Godefroi (EPC) en beschrijft het SPAA-afsprakenstelsel in detail. De ontwikkeling van het afsprakenstelsel, de relevante regelgeving en de voordelen en uitdagingen komen in het artikel aan bod.
Berlin Group
Door middel van digitale ‘toegangspoortjes’ kan toegang tot een betaalrekening worden gefaciliteerd voor derde partijen. Banken ontwikkelen die ‘toegangspoortjes’ en de Berlin Group zorgt voor standaardisatie. De toegang wordt uiteindelijk verleend door een zogeheten application programming interface (API). De Betaalvereniging is vanaf het begin nauw betrokken geweest bij de totstandkoming van het NextGenPSD2 API-raamwerk. Daardoor wordt het NextGenPSD2 raamwerk nu door alle banken in Nederland gebruikt. De Betaalvereniging is lid van de Berlin Group en onderdeel van de werkgroep Open Finance van de Berlin Group. Zo leveren wij met en voor onze leden een inhoudelijke bijdrage aan de Berlin Group.
Contact over open banking
Wilt u zich aanmelden voor de Werkgroep Open Banking of heeft u vragen over open banking? Vul dan dit contactformulier in.