Algemeen

Algemeen

  1. Waarvoor kan ik als ondernemer terecht bij De Betaalvereniging?

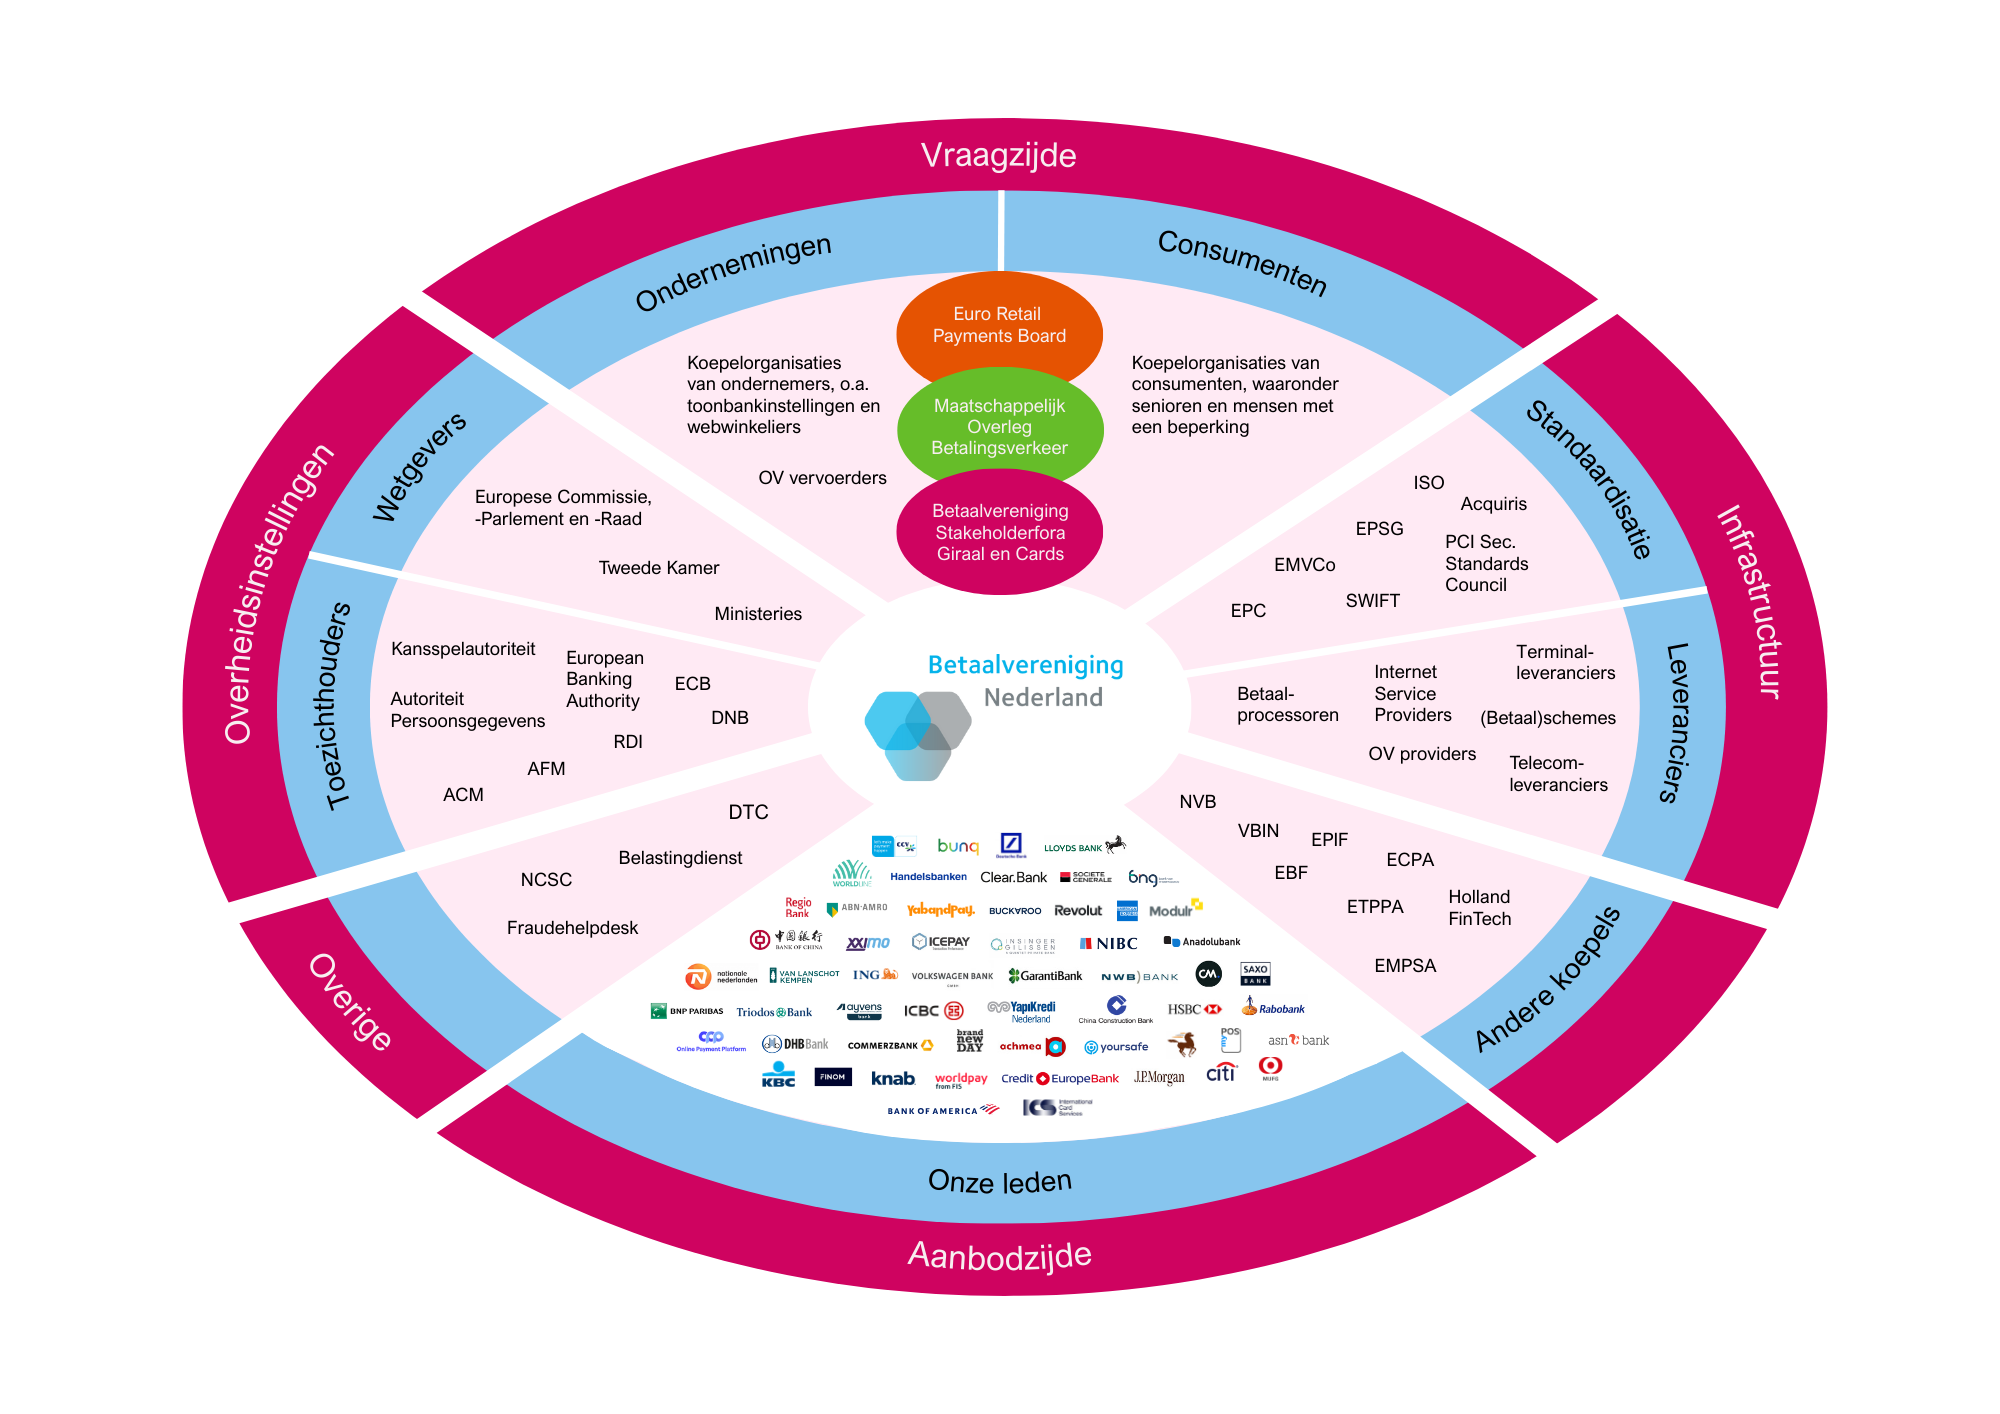
    De Betaalvereniging overlegt namens haar leden proactief met vertegenwoordigers van eindgebruikers in het betalingsverkeer, waaronder andere koepelorganisaties van ondernemers. De Betaalvereniging fungeert tevens als een kenniscentrum voor de professionele markt en beschikt over relevante informatie over betalingsverkeer, verricht onderzoek naar de kwaliteit van het betalingslandschap, weet ontwikkelingen in de markt te duiden en kent als geen ander de belangen van alle betrokken partijen. Verder informeert De Betaalvereniging consumenten over diverse onderwerpen op het gebied van betalingsverkeer. Zo wordt er in samenwerking met verschillende partners voornamelijk richting consumenten gecommuniceerd over algemeen betalingsverkeer, maar er is ook veel informatie te vinden over pinnen. Op pin.nl staat zowel informatie voor de consument als voor de ondernemer.

  2. Waarvoor kan ik als consument terecht bij De Betaalvereniging?

    Betaalvereniging Nederland beschikt over alle relevante informatie over betalingsverkeer, duidt de ontwikkelingen in de markt en heeft de belangen van alle betrokken partijen helder. Daarom is De Betaalvereniging niet alleen een kenniscentrum voor de professionele markt maar ook voor de consument. Namens verschillende partijen, zoals de Nederlandse banken maar ook de overheid, informeert de Betaalvereniging de consument dan ook over verschillende onderwerpen. Zichtbare voorbeelden hiervan zijn het stimuleren van (contactloos) pinnen en het informeren over overstappen naar een andere bank. Zo beheert de Betaalvereniging diverse websites waar consumenten informatie kunnen vinden, bijvoorbeeld pin.nl of overstapservice.nl.

  3. Wat doet de Betaalvereniging?

    De Betaalvereniging organiseert en vervult voor haar leden een groot aantal collectieve, niet-competitieve taken in het nationale betalingsverkeer. In dit kader werkt de Betaalvereniging nauw samen met haar leden en overlegt zij met hen periodiek over ontwikkelingen en werkzaamheden. Daarnaast overlegt zij namens haar leden proactief met vertegenwoordigers van eindgebruikers: koepelorganisaties van ondernemers en van consumenten, maatschappelijke belangenorganisaties, partijen in de infrastructuur, merkeigenaren en toezichthouders. Verder coördineert de Betaalvereniging de gemeenschappelijke taken van haar leden op het gebied van infrastructuur, standaarden en gezamenlijke productkenmerken. Hiermee is zij dé autoriteit in Nederland als het gaat om betalingsverkeer.

    De verschillende taken die de Betaalvereniging uitvoert, zijn hier terug te vinden. Zichtbare voorbeelden van de werkzaamheden zijn het stimuleren van (contactloos) pinnen.

  4. Waarom is de Betaalvereniging opgericht?

    In 2010 constateerden Currence en de Commissie Betalingsverkeer van de Nederlandse Vereniging van Banken (NVB) dat er opnieuw moest worden gekeken aan welke normen de inrichting van het Nederlandse betalingsverkeer moest voldoen, vanwege de ontwikkelingen in het betalingsverkeer. Er vond onder andere internationalisering plaats van het betalingsverkeer, met Europese standaarden (SEPA) tot gevolg en de marktstructuur werd meer open en dynamischer door de komst van onder andere niet-bancaire betaalinstellingen. Door dit laatste was het niet langer wenselijk dat de NVB, als belangenorganisatie van de banken, de collectieve taken voor het betalingsverkeer vervulde. In 2010 en 2011 vond daarom, onder aansturing van een stuurgroep bestaande uit vertegenwoordigers van banken, de NVB en Currence, met De Nederlandsche Bank (DNB) als waarnemer, een onderzoek plaats naar de opzet van een nieuwe betaalorganisatie. Hieruit is naar voren gekomen dat er behoefte was aan een nieuwe betaalorganisatie, waarna Betaalvereniging Nederland werd opgericht op 29 november 2011.

  5. Hoe kan ik lid worden van de Betaalvereniging?

    Voor vragen over het lidmaatschap kunt u contact met ons opnemen via het contactformulier. Vul de keuze ‘Lidmaatschap van de Betaalvereniging’ bij Onderwerp.

  6. Wie zijn de leden van de Betaalvereniging?

    Instellingen die betaaldiensten verlenen en zelfstandig betaalproducten voor eindgebruikers op de Nederlandse markt brengen, kunnen lid worden van De Betaalvereniging.

  7. Hoe zit de organisatie in elkaar?

    De Betaalvereniging is een kleine en efficiënte organisatie, gericht op het ontzorgen van haar leden. Er is gekozen voor een verenigingsstructuur. De vereniging kent verschillende organen.

  8. Wat is de Betaalvereniging?

    De Betaalvereniging is een vereniging voor alle aanbieders van betaaldiensten op de Nederlandse markt: banken, betaalinstellingen en elektronischgeldinstellingen. Dit maakt de kennis van de Betaalvereniging relevanter dan ooit en geeft de functie van de vereniging nog meer toegevoegde waarde door de verbinding tussen de nieuwe spelers en de banken te versterken. De activiteiten van de Betaalvereniging zijn erop gericht gezamenlijk kwalitatief goed betalingsverkeer te waarborgen: de markt verwacht immers, ondanks alle verschuivingen in de markt, een optimaal stabiel, veilig, innovatief en efficiënt betalingsverkeer naar de maatstaven van nationale én Europese standaarden. De vereniging fungeert tevens als een kenniscentrum voor de professionele markt over deze materie: zij heeft beschikking over alle relevante informatie over betalingsverkeer of weet die te vinden, verricht onderzoek naar de kwaliteit van en de ervaring met het betalingslandschap, weet ontwikkelingen in de markt te duiden en kent als geen ander de belangen van alle betrokken partijen.

    Meer informatie over Betaalvereniging Nederland.

Debit Card Acceptatie

Kaarthouders

  1. Vanaf wanneer kun je aan Nederlandse kassa's met betaalpassen van de merken Debit Mastercard en Visa Debit betalen?

    Dat is nu al mogelijk, bij een groeiend aantal Nederlandse kassa’s. In elk geval op locaties waar Visa of Mastercard creditkaarten worden geaccepteerd. Naar verwachting zullen vrijwel alle winkeliers en andere ondernemers in Nederland aan het einde van 2022 betaalpassen van Visa Debit en Debit Mastercard accepteren. Ondernemers kunnen dat met stickers en borden aan hun voordeur en kassa’s aangeven.

  2. Verandert er iets voor Nederlandse kaarthouders als gevolg van het invoeren van betaalpassen van Debit Mastercard en Visa Debit?

    De komende jaren krijgen steeds meer Nederlandse consumenten een betaalpas van het merk Visa Debit of Debit Mastercard. Daarmee kunnen ze met hetzelfde gemak pinnen als nu het geval is, overal waar ze dat al deden. Iedereen die al beschikt over een betaalpas met Visa Debit of Debit Mastercard, zal daarmee aan steeds meer Nederlandse kassa’s kunnen betalen. Met die betaalpassen kunnen kaarthouders ook online betalen.

    Naar verwachting kan vanaf eind 2022 overal in Nederland aan de kassa met de nieuwe betaalpassen worden betaald.

    Voor kaarthouders die nog een geldige bankpas van het merk Maestro of V PAY hebben, verandert er niets. Daarmee kunnen ze gewoon blijven betalen en geld opnemen, overal in Nederland.

  3. Waarom gebruiken Nederlanders steeds vaker een betaalpas van het merk Debit Mastercard of Visa Debit?

    Mastercard heeft aangekondigd dat banken vanaf medio 2023 geen bankpassen van het merk Maestro meer zullen verstrekken. Daarom zullen Nederlandse banken naar verwachting in de loop van 2022 beginnen met het uitgeven van betaalpassen van Visa Debit en Debit Mastercard. Veel nieuwe online banken verstrekken nu al debitkaarten van deze merken in plaats van Maestro of V PAY.

    Buiten Nederland kun je met die ‘nieuwe’ betaalpassen reeds aan veel kassa’s betalen. Met de nieuwe betaalpassen kun je ook online betalen, in tegenstelling tot de huidige bankpassen van Maestro en V PAY.

  4. Wat gaat er veranderen voor kaartbetalingen aan de toonbank?

    De meeste bankpassen (pinpassen) van Nederlandse banken zijn nu van de merken Maestro en V PAY. Aan veel Nederlandse kassa’s kunnen klanten daarom tot nu toe alleen betalen met de bankpassen van die twee merken.

    Vanaf nu kunnen kaarthouders echter aan steeds meer kassa’s ook afrekenen met betaalpassen van de merken Debit Mastercard en Visa Debit.

Ondernemers

  1. Wat wordt bedoeld met de Honor All Cards Rule en wat betekent dat voor mij?

    Mastercard en Visa hebben in hun regelgeving opgenomen dat winkeliers die hun debitkaarten accepteren ook hun creditkaarten en andere kaartsoorten moeten accepteren. Hun kaarthouders moeten overal kunnen betalen, ongeacht het soort kaart dat ze op zak hebben. Dit is de zogenaamde Honor All Cards Rule (“erken alle kaarten”).
    Betaaldienstverleners (waaronder banken) die betaaldiensten voor de acceptatie van beide kaartmerken aan winkeliers aanbieden, moeten ervoor zorgen dat die winkeliers zich houden aan deze regel van de kaartmaatschappijen. Daarbij kunnen betaaldienstverleners wel verschillende tarieven voor verschillende kaartsoorten aan winkeliers aanbieden.

    Voor de EU, en dus ook voor Nederland, geldt echter een uitzondering die voorrang heeft op de Honor All Cards Rule van de kaartmaatschappijen:

    • Op grond van EU wet- en regelgeving mag een winkelier creditkaarten uitsluiten die binnen de EER zijn uitgegeven (binnen de Europese Economische Ruimte; dat is de EU en enkele aangrenzende landen).

    Bij sommige betaaldienstverleners staat de Honor All Cards Rule nu al in hun contracten met winkeliers. Andere dienstverleners nemen deze regel de komende jaren op in hun contracten, met de mogelijkheid om (alleen) creditkaarten uit de EER uit te sluiten. In dat geval kunnen Europese klanten met alleen een creditkaart op zak daarmee niet bij u afrekenen, terwijl klanten van buiten Europa dat wel kunnen. Welke kaartsoorten u als winkelier wel of niet kunt accepteren hangt af van uw eigen contract met uw betaaldienstverlener.
    Binnen de contractuele mogelijkheden kunt u uw eigen kosten/baten-afweging maken en bepalen met welke kaartsoorten uw klanten kunnen betalen. U betaalt – uiteraard – alleen voor transacties met een bepaalde kaartsoort die daadwerkelijk in uw winkel plaatsvinden. Vraag naar de diverse mogelijkheden, voorwaarden en tarieven bij uw eigen betaaldienstverlener.
    U kunt in uw winkel aangeven met welke kaartsoorten uw klanten kunnen betalen, met speciale stickers en bordjes die u gratis kunt bestellen op pin.nl.

  2. Gelden de veranderingen voor nieuwe kaartsoorten van Visa en Mastercard ook voor Apple Pay en Google Pay?

    Wie met Apple Pay of Google Pay betaalt, gebruikt in feite de fysieke debitkaart of creditkaart die hij of zij aan Apple Pay of Google Pay heeft gekoppeld. Een betaling met Apple Pay of Google Pay is voor een winkelier dus hetzelfde als een betaling met de gekoppelde fysieke betaalkaart.

  3. Hoe weet ik of een klant met een bepaalde kaartsoort bij mij kan betalen?

    Dat staat in uw contracten en uw betaaldienstverlener kan dat aan u uitleggen. Met een aangepast of aanvullende contract voor meer kaartsoorten kunnen klanten bij u altijd met Maestro, V PAY, Debit Mastercard en Visa Debit betalen. Bij bepaalde contracten komen daar de creditkaarten van Visa en Mastercard bij (voor alle klanten of alleen voor klanten van buiten de Europese Economische Ruimte).


    .

  4. Moet ik iets aanpassen in mijn webwinkel voor kaarten van de merken Mastercard en Visa?

    Met debit- en creditkaarten van de merken Mastercard en Visa is het mogelijk om zowel offline (bij de toonbank) als online (in webwinkels) te betalen. Als u voor online betalingen nog geen contract heeft afgesloten en u wilt in uw webwinkel met zoveel mogelijk klanten kunnen afrekenen, ook uit het buitenland, dan kan het zinvol zijn om dat alsnog te doen.

  5. Voor welke kaartsoorten (debit- of creditkaart, Maestro, V PAY, Mastercard of Visa) kan ik het beste een contract afsluiten?

    Overleg met uw betaaldienstverlener wat voor u de beste keuze is.

  6. Ik heb een commerciële geldautomaat in mijn winkel. Waarom zou ik aan de toonbank kaarten van de merken Mastercard en Visa accepteren?

    Buitenlandse kaarthouders zijn zich steeds beter bewust van de toeslagen die ze moeten betalen voor contante geldopnamen. Die klanten betalen liever direct met hun betaalkaart aan de kassa, vooral buitenlanders met een credit- of debitkaart van Mastercard of Visa. U hoeft die klanten dan niet meer aan de kassa af te wijzen.

  7. Wat moet ik doen zodat mijn klanten met een betaalpas van Debit Mastercard of Visa Debit kunnen betalen?

    Uw huidige of een andere betaaldienstverlener kan u spontaan een aanbieding doen voor betalingen met aanvullende kaartsoorten. Zo niet dan kunt u zelf contact opnemen met uw huidige pindienstverlener.

    Soms, afhankelijk van het acceptatiepakket dat u wilt afnemen, moeten uw huidige betaalterminals softwarematig worden aangepast. Uw terminalleverancier kan u daarover informeren.

    Als u een verouderd terminaltype gebruikt waarvan de gebruiksduur ten einde loopt, is de hiervoor benodigde software-aanpassing niet mogelijk. U heeft hierover reeds bericht gehad van uw terminalleverancier of u krijgt dat binnenkort alsnog.

    Zodra klanten met aanvullende kaartsoorten bij u kunnen betalen, kunt u dat met nieuw voorlichtingsmateriaal bij uw kassa aangeven.

  8. Waarom is het voor mij aantrekkelijk om betaalpassen van Debit Mastercard en Visa Debit te accepteren?

    Steeds vaker willen consumenten betalen met een betaalpas van Visa Debit of Debit Mastercard, in plaats van met een bankpas van Maestro of V PAY. Door meer verschillende kaartsoorten te accepteren hoeft u klanten met andere kaarten dan van Maestro en V PAY minder vaak af te wijzen. Voor kaartsoorten die uw klanten niet gebruiken, hoeft u ook niets extra te betalen.

    Heeft u ook een webwinkel? Met de betaalpassen van Debit Mastercard en Visa Debit kunnen klanten ook online betalen. Met betaalpassen van de merken Maestro en V PAY kan dat niet.

  9. Vanaf wanneer wordt het mogelijk om een contract af te sluiten voor betalingen met Debit Mastercard en Visa Debit?

    Dat wordt dit jaar bij alle pindienstverleners mogelijk. Uw eigen pindienstverlener neemt hiervoor contact met u op.

  10. Ik krijg bijna nooit buitenlanders in mijn bedrijf. Heb ik wel een contract voor debit- en/of creditkaarten van Mastercard en Visa nodig?

    Wat u niet gebruikt kost u niets extra. Een buitenlander die met een debit- of creditkaart van Mastercard of Visa bij u wil afrekenen, hoeft u dan niet te weigeren. Bovendien zullen steeds meer Nederlanders een betaalpas van Visa Debit of Debit Mastercard gebruiken.

  11. Met wie kan ik een extra contract afsluiten voor Debit Mastercard en Visa Debit?

    Uw eigen betaaldienstverlener voor kaartbetalingen maar ook andere aanbieders zullen u graag een aanbieding doen.

  12. Waarom zou ik een nieuw of aanvullend contract afsluiten voor debit- en/of creditkaarten van de merken Mastercard en Visa?

    Buiten Nederland worden minder Maestro- en V PAY-kaarten uitgegeven. Buitenlandse klanten beschikken vooral over debit- en creditkaarten van de merken Visa en Mastercard en willen daarmee ook in Nederland betalen. Daarnaast zullen ook Nederlanders steeds vaker debitkaarten van deze merken gebruiken.

    Met een nieuw of aanvullend contract voor debit- en/of creditkaarten van de merken Mastercard en Visa kunnen dus veel meer Europeanen en andere buitenlanders bij u pinnen. Bovendien bent u daarmee voorbereid op het toenemende gebruik van met name de betaalpassen van Visa Debit en Debit Mastercard door Nederlanders.

    Heeft u ook een webwinkel? Met de betaalpassen van Debit Mastercard en Visa Debit kunnen klanten ook online betalen. Met betaalpassen van de merken Maestro en V PAY kan dat niet.

  13. Wat gaat er veranderen voor kaartbetalingen aan mijn kassa?

    U kunt in de loop van 2022 van uw betaaldienstverlener aanbiedingen verwachten voor de acceptatie van aanvullende kaartsoorten van Mastercard en Visa, omdat die steeds vaker worden gebruikt door klanten uit het buitenland maar ook steeds vaker door Nederlanders.

    Onder de merknamen Visa en Mastercard worden zowel creditkaarten als debitkaarten uitgegeven. De meeste bankpassen (pinpassen, debitkaarten) van Nederlandse banken zijn op dit moment van de merken Maestro en V PAY. Deze passen worden door alle betaalterminals in Nederland geaccepteerd. Sommige nieuwe online banken verstrekken nu al betaalpassen van Visa Debit of Debit Mastercard aan hun Nederlandse klanten.

    Mastercard heeft aangekondigd dat vanaf medio 2023 geen bankpassen met Maestro meer uitgegeven zullen worden. Daarom zullen Nederlandse banken naar verwachting in de loop van 2022 ook beginnen met het uitgeven van Visa Debit en Debit Mastercard betaalpassen.

Geldautomaten

Plofkraken

  1. Wat kan ik doen als ik bij een geldautomaat woon en mij onveilig voel?

    U hoeft zelf niets te doen. Voor iedere geldautomaat die buiten bij woningen staat, wordt afgewogen of die locatie veilig genoeg is. De banken en Geldmaat doen dat samen met politie, gemeenten en gebouwbeheerders.

    Als de locatie niet veilig genoeg is, zal de automaat worden verplaatst naar een veiligere locatie. Wanneer de bereikbaarheid en beschikbaarheid van contant geld daardoor niet in het gedrang komt, kan een geldautomaat uit veiligheidsoverwegingen ook helemaal worden weggehaald.

  2. Gaan alle geldautomaten bij woningen verdwijnen?

    Per locatie wordt een afweging gemaakt waarbij de veiligheid voor omwonenden en omgeving voorop staat. Dit betreft dus de huidige geldautomaten die buiten op straat staan.

  3. Wanneer wordt het mogelijk om de buit bij een plofkraak onbruikbaar te maken?

    Het besmeuren van de buit met inkt bij een plofkraak gebeurt nu al en blijkt criminelen onvoldoende af te schrikken. Er wordt daarom met grote spoed door banken, Geldmaat en politie een onderzoek uitgevoerd naar een geschikte andere maatregel die bankbiljetten helemaal onbruikbaar maakt. Wanneer een effectieve maatregel wordt gevonden, willen de banken en Geldmaat die zo snel mogelijk in geldautomaten inbouwen.

  4. Kan ik als ondernemer ’s nachts nog geld storten?

    Het storten van losse bankbiljetten, wat bij sommige automaten kan, is ’s nachts voorlopig niet mogelijk.

    De openingstijden van kluizen waar zogeheten ‘sealbags’ door zakelijke bankklanten afgestort kunnen worden, blijven ongewijzigd.

  5. Heb ik zelf last van de nachtsluiting van geldautomaten?

    Wanneer u onverwacht tussen 23u00 en 7u00 contant geld nodig heeft, zou u er last van kunnen hebben. Wanneer u als ondernemer ’s nachts onverwacht geld wilt storten bij een uitgeschakelde automaat die daarvoor geschikt is, kunt u er ook last van hebben. Banken en Geldmaat vragen begrip voor het ongemak door deze veiligheidsmaatregel.

  6. Is de nachtsluiting van geldautomaten een verkapte besparing?

    Nee, de banken en Geldmaat besparen er niets mee omdat de geldautomaten gewoon blijven staan en normaal bijgevuld en onderhouden moeten worden.

  7. Wanneer stoppen banken en Geldmaat weer met nachtsluiting van geldautomaten?

    Dat weten we nu nog niet. De meest dringende en belangrijke zorg van de banken en Geldmaat is de veiligheid in de omgeving van geldautomaten.

  8. Is nachtsluiting van geldautomaten een tijdelijke maatregel?

    Ja, het is een tijdelijke maatregel. De banken en Geldmaat werken met gemeenten, politie en andere belanghebbenden aan andere goede veiligheidsmaatregelen die voor lange termijn bijdragen aan het voorkomen van gewelddadige plofkraken.

  9. Waarom worden geldautomaten pas vanaf 23u00 uitgeschakeld?

    Tot nu toe werden de meeste plofkraken na 23u00 gepleegd en na dat tijdstip neemt bijna niemand meer contant geld op. Tussen 23u00 en 7u00 wordt minder dan 2 procent van alle geldopnamen uitgevoerd.

  10. Wat betekent het uitschakelen van een geldautomaat?

    De geldautomaat gaat in een standby-modus, waardoor pashouders die niet meer kunnen gebruiken. De beveiliging van de automaat blijft echter helemaal actief.

  11. Waarom helpt nachtsluiting tegen plofkraken?

    Een uitgeschakelde geldautomaat is minder toegankelijk voor criminelen terwijl alle beveiligingssystemen van de automaat aan blijven staan. Daardoor heeft een plofkraakcrimineel minder kans van slagen.

  12. Kunnen geldautomaten niet zwaarder beveiligd worden, zodat ze 's nachts niet uitgeschakeld moeten worden?

    Naarmate geldautomaten zwaarder worden beveiligd, gebruiken criminelen zwaardere explosieven. Het risico voor omwonenden wordt daardoor steeds groter. Nachtsluiting lokt geen zwaardere explosieven uit.

  13. Waarom worden er extra maatregelen tegen plofkraken genomen?

    Criminelen gebruiken steeds zwaardere explosieven waardoor het risico op lichamelijk letsel voor omwonenden sterk is toegenomen. Bovendien is er steeds meer materiële schade.

Bediening

  1. Wat is er recentelijk gewijzigd aan de bediening van geldautomaten?

    De Nederlandse banken gaan op al hun geldautomaten dezelfde vier voorkeuzebedragen tonen, van 20 euro, 50 euro, 70 euro en 100 euro. Deze voorkeuzebedragen worden overal op dezelfde manier onder elkaar getoond, aan de linkerkant van het beeldscherm. Mindergekozen hogere voorkeuzebedragen, bijvoorbeeld van 150 euro en 250 euro, worden niet meer getoond.

    Deze aanpassing wordt in de loop van het eerste kwartaal van 2018 afgerond, op alle geldautomaten van banken.

  2. Waarom worden er vier vaste voorkeuzebedragen op alle geldautomaten getoond?

    Het aanpassen van het scherm met voorkeuzebedragen op bancaire geldautomaten is afgestemd tussen de banken en de Oogvereniging. Door deze aanpassing worden de voorkeuzebedragen eenvoudiger en overzichtelijker, vooral voor blinden, slechtzienden en senioren.

    Voorkeuzebedragen hoger dan 100 euro worden door gebruikers van geldautomaten minder vaak gekozen. Daarom worden die niet meer bij de voorkeuzebedragen getoond. Met de keuze “ANDER BEDRAG” kunnen niettemin hogere bedragen worden opgenomen.

  3. Komt er één volledig uniforme bediening voor alle geldautomaten?

    Geleidelijk wordt de bediening voor alle geldautomaten van banken zoveel mogelijk hetzelfde. Naar verwachting zal de standaardisering van bancaire geldautomaten in de loop van 2020 worden afgerond. Door fysieke verschillen tussen verschillende typen geldautomaten, kunnen er technisch noodzakelijke maar beperkte verschillen in de bediening blijven bestaan.

  4. Hoeveel kan ik maximaal opnemen bij een geldautomaat van een bank?

    De limieten voor geldautomaten verschillen per bank. Je kunt ze vaak zelf instellen via internetbankieren en bij een geldautomaat van je eigen bank kun je meestal hogere bedragen opnemen.

  5. Blijft het mogelijk om bedragen boven 100 euro bij geldautomaten op te nemen?

    Ja, dat blijft op alle bancaire geldautomaten mogelijk, door “ANDER BEDRAG” te kiezen.

  6. Welke biljetten komen er uit een geldautomaat? Kan ik kleine coupures kiezen?

    Een geldautomaat probeert altijd ieder bedrag in zo min mogelijke biljetten uit te betalen. De meest gangbare coupures in geldautomaten zijn 10 euro, 20 euro en 50 euro. De beschikbare coupures kunnen echter per automaat verschillen. Sommige typen automaten bieden de mogelijkheid om tot op zekere hoogte zelf de gewenste biljetten te kiezen, na het kiezen van “ANDER BEDRAG”.

  7. Worden alle geldautomaten in heel Nederland aangepast?

    Alle bancaire geldautomaten van ABN AMRO, ING, Rabobank, SNS en RegioBank worden aangepast. De enige uitzondering zijn de Cash Recycle Machines van ING die binnen staan en alleen door klanten van ING gebruikt kunnen worden.

  8. Wanneer zijn alle geldautomaten aangepast?

    De aanpassing van bancaire geldautomaten gebeurt geleidelijk en is reeds eind 2017 in gang gezet. In de loop van het eerste kwartaal van 2018 zullen alle geldautomaten van banken zijn aangepast.

Betaalinstructie

Algemeen

  1. Hoe ziet de Betaalinstructie eruit?

  2. Wat is de Betaalinstructie?

    De Betaalinstructie is een standaard sjabloon dat alle gegevens die een betaler nodig heeft om een factuur te betalen, eenvoudig en helder presenteert. De volgorde van de betaalgegevens in de Betaalinstructie komt overeen met de volgorde op de betaalschermen en overschrijvingsformulieren van de banken. Dat maakt het overnemen van deze gegevens makkelijker.

  3. Is er een digitaal sjabloon voor de Betaalinstructie?

    Ja, om het gebruik van de standaard Betaalinstructie aan te moedigen, is er een Word-sjabloon met gebruikshandleiding voor crediteuren. Zij kunnen die downloaden van de website van de Betaalvereniging.

  4. Wie kan de Betaalinstructie gebruiken?

    Iedere organisatie die facturen of betaalverzoeken verstuurt, kan gebruikmaken van de Betaalinstructie.

  5. Wat is het doel van de Betaalinstructie?

    De Betaalinstructie zorgt ervoor dat betalers in één oogopslag kunnen zien welk bedrag zij moeten betalen, wat de naam en het IBAN van de begunstigde zijn en welk betalingskenmerk zij bij de betaling moeten vermelden. Zo kunnen betalers een betaling snel en foutloos invoeren in internetbankieren of mobiel bankieren of overnemen op een papieren overschrijvingsformulier. Dat zorgt voor betaalgemak bij betalers én ontvangers.

Crediteuren / Ontvangers

  1. Welke QR-code moet ik kiezen?

    Wanneer u geen iDEAL-contract heeft, kunt u snel aan de slag met een generieke QR-code die wordt herkend door de mobiele apps van banken. Heeft u wel een iDEAL-contract dan kunt u een iDEAL QR-code in de Betaalinstructie tonen. Neemt u daarover contact op met uw iDEAL-betaaldienstverlener of uw bank. Klanten van steeds meer banken kunnen een iDEAL QR-code direct scannen met de app van hun bank voor mobiel bankieren en anders kunnen ze die QR-code scannen met de gratis iDEAL-app.

  2. Kan ik een QR-code in een Betaalinstructie tonen?

    Ja, u kunt in de Betaalinstructie een QR-code tonen. U kunt daarbij kiezen tussen een iDEAL QR-code of een andere QR-code die door de mobiele apps van banken wordt herkend. De betaler kan zo’n QR-code makkelijk scannen met de gratis iDEAL-app of met de mobiele app van zijn bank. De betaalopdracht wordt dan volledig en foutloos voor mobiel bankieren klaargezet en de betaler moet die vervolgens alleen nog goedkeuren.

  3. Kan ik een betalingskenmerk in de Betaalinstructie zetten?

    Ja, u kunt een Nederlands (NL-) of internationaal (ISO-) betalingskenmerk in de Betaalinstructie zetten. Daarmee kunt u betalingen efficiënt in uw administratie verwerken. Bij betaling via mobiel bankieren of internetbankieren controleren de banken beide soorten betalingskenmerk op tikfouten.

  4. Mag ik afwijken van het sjabloon van de Betaalinstructie?

    Dat mag maar het doet afbreuk aan de herkenbaarheid en snelle acceptatie van de Betaalinstructie door betalers en ontvangers. Daarom dringt de Betaalvereniging erop aan dat crediteuren het standaard sjabloon ongewijzigd gebruiken, onderaan hun facturen.

  5. Is de Betaalinstructie voor kleinschalige of voor grootschalige facturatie?

    U kunt de Betaalinstructie voor alle soorten facturatie gebruiken. De Betaalvereniging stelt een Word-sjabloon met gebruikshandleiding ter beschikking voor gebruik bij kleine aantallen facturen. Als u grote aantallen facturen geautomatiseerd aanmaakt, kunt u het Word-sjabloon (laten) integreren in uw facturatieproces of boekhoudsoftware.

  6. Kan ik de Betaalinstructie alleen voor papieren facturen gebruiken?

    Nee, u kunt de Betaalinstructie ook onderaan elektronische facturen tonen, bijvoorbeeld in een e-mail of PDF-document.

  7. Moet ik een overeenkomst sluiten om de Betaalinstructie te gebruiken?

    Nee, u heeft geen contract of toestemming van een bank nodig om de Betaalinstructie te gebruiken. Als u in de Betaalinstructie een iDEAL QR-code wilt gebruiken, moet u wel een iDEAL-contract hebben met een aanbieder van iDEAL-betalingen.

  8. Ben ik verplicht om de Betaalinstructie te gebruiken?

    Nee, u bent niet verplicht om de Betaalinstructie te gebruiken. Het gebruik van de Betaalinstructie zorgt wel dat betalers minder fouten en vergissingen maken bij betalingen. Dat leidt tot meer betaalgemak en efficiency voor betalers én ontvangers.

  9. Waarvoor kan ik de Betaalinstructie gebruiken?

    U kunt de Betaalinstructie onderaan facturen of vrijblijvende betaalverzoeken gebruiken. Bijvoorbeeld goede doelen kunnen de Betaalinstructie bij inzamelingsacties onderaan hun brieven aan donateurs tonen.

Debiteuren / Betalers

  1. Wat doe ik met een QR-code in een Betaalinstructie?

    Een QR-code op een Betaalinstructie is optioneel. Door die te scannen met een mobiele telefoon kunnen de betaalgegevens automatisch worden klaargezet in de mobiele app van een bank.

    Probeert u de QR-code eerst met de mobiele app van uw bank te scannen. Als dat niet lukt en het logo van iDEAL staat in het midden van de QR-code, dan kunt u die QR-code met de gratis iDEAL-app scannen om te betalen. Wanneer de betaalgegevens in uw bankapp klaarstaan, moet u die alleen nog goedkeuren om te betalen. Controleer echter eerst of bedrag, naam en IBAN juist zijn, voordat u de betaling goedkeurt.

    U bent niet verplicht om een QR-code te scannen. U kunt ook handmatig de gegevens in de Betaalinstructie overnemen in internetbankieren of mobiel bankieren of op een overschrijvingsformulier van uw bank.

  2. Kan ik nog een omschrijving bij een betaling zetten?

    Ja, dat kan, tenzij er een betalingskenmerk in de Betaalinstructie staat.

    Met een betalingskenmerk heeft de ontvanger van uw betaling geen omschrijving nodig. Alle door de ontvanger benodigde informatie staat al in het betalingskenmerk. Daarmee kan uw betaling snel en foutloos in de boekhouding van de ontvanger worden verwerkt.

  3. Wat doe ik met een ISO-betalingskenmerk?

    U dient dit betalingskenmerk over te nemen in internetbankieren of mobiel bankieren, of op uw overschrijvingsformulier. Door het betalingskenmerk teken voor teken over te nemen, kan uw betaling snel en foutloos in de boekhouding van de ontvanger worden verwerkt.

    Het Nederlandse betalingskenmerk van minimaal 7 en maximaal 16 cijfers wordt al jarenlang gebruikt op Acceptgiro’s. Het nieuwe ISO-betalingskenmerk voldoet aan een internationale standaard, bevat minimaal 5 en maximaal 25 tekens, zowel cijfers als letters en begint altijd met “RF” gevolgd door twee cijfers.

  4. Wat doe ik zónder Betaalinstructie?

    Bedrijven en instellingen zijn niet verplicht om de Betaalinstructie te gebruiken bij hun facturen of betaalverzoeken. Zonder Betaalinstructie zoekt u de benodigde betaalgegevens elders in de factuur of het betaalverzoek en vult u die in met internetbankieren of mobiel bankieren, of op een overschrijvingsformulier van uw bank.

  5. Hoe herken ik een valse Betaalinstructie?

    Visueel kunt u een valse Betaalinstructie niet van een echte onderscheiden.
    Net als bij iedere andere betaling moet u zelf controleren dat u het juiste bedrag aan de juiste ontvanger betaalt. De IBAN-Naam Check die steeds meer banken bij internetbankieren en mobiel bankieren aanbieden, helpt u om naam en IBAN te controleren.

    Indien u vermoedt dat een factuur, betaalverzoek of Betaalinstructie van een bij u bekende afzender is vervalst, neemt u dan contact op met die afzender. Gebruik daartoe nooit de contactgegevens op de verdachte factuur of het betaalverzoek want die contactgegevens kunnen ook zijn vervalst. Wanneer u de afzender niet kent, kunt u eventueel contact opnemen met de politie of uw bank.

  6. Kan ik altijd veilig betalen met een Betaalinstructie?

    De Betaalinstructie heeft niet tot doel om betalingen veiliger te maken. De Betaalinstructie maakt betalen makkelijker en helpt om tik- of schrijffouten te voorkomen. Wanneer u de betaalgegevens in een Betaalinstructie overneemt, moet u zelf controleren of bedrag, naam en IBAN juist zijn. De IBAN-Naam Check die steeds meer banken bij internetbankieren en mobiel bankieren aanbieden, helpt u om naam en IBAN te controleren.

    Het gebruik van een iDEAL QR-code in de Betaalinstructie – herkenbaar aan het iDEAL-logo in het midden van de QR-code – draagt wél bij aan een betere beveiliging van de betaling. Let u er dan goed op dat u na het scannen van een iDEAL QR-code een echte iDEAL-betaling doet en geen gewone overboeking. De mobiele app van uw bank laat u duidelijk zien of u een echte iDEAL-betaling doet, door het iDEAL-logo te tonen.

  7. Hoe gebruik ik een Betaalinstructie?

    U kunt een factuur of betaalverzoek betalen door de betaalgegevens in de Betaalinstructie over te tikken in internetbankieren of mobiel bankieren of over te nemen op een overschrijvingsformulier van uw bank. Alle betaalgegevens staan al in de volgorde waarin u ze moet overnemen.

    Als er ook een QR-code op de Betaalintsructie staat, dan kunt u die scannen met uw mobiele telefoon. U hoeft de betaalgegevens dan niet handmatig over te tikken, ze worden automatisch klaargezet in de mobiele app van uw bank. Probeert u de QR-code eerst met de mobiele app van uw bank te scannen. Als dat niet lukt en het logo van iDEAL staat in het midden van de QR-code, dan kunt u die QR-code met de gratis iDEAL-app scannen om te betalen. Wanneer de betaalgegevens in uw bankapp klaarstaan, moet u die alleen nog goedkeuren om te betalen.

  8. Hoe herken ik een Betaalinstructie?

    De Betaalinstructie staat meestal onderaan een factuur of betaalverzoek, in een kader met titel ‘Betaalinstructie’. De achtergrondkleur is meestal blauw maar kan ook kleurloos zijn. In de Betaalinstructie staan alle gegevens die u nodig heeft om de afzender van de factuur of het betaalverzoek (de ontvanger van uw betaling) makkelijk en foutloos te betalen:

    • Het bedrag
    • De naam van de ontvanger
    • Het IBAN van de ontvanger
    • Een betalingskenmerk of een omschrijving
    • Een optionele QR-code die u kunt scannen

  9. Wie stuurt mij een Betaalinstructie?

    Iedere organisatie die facturen of betaalverzoeken verstuurt, kan u daarbij een Betaalinstructie sturen: uw gemeente, energiebedrijven, telecombedrijven, verzekeringsmaatschappijen, verenigingen, etc… Ook organisaties die u om een vrijwillige bijdrage vragen, kunnen u een Betaalinstructie sturen.

    Op een Betaalinstructie staan alle gegevens die u nodig heeft om de afzender van de factuur of het betaalverzoek makkelijk en foutloos te betalen.

  10. Waarom ontvang ik een Betaalinstructie?

    U ontvangt een Betaalinstructie omdat u een bedrijf of instelling voor een factuur moet betalen of omdat een organisatie u om een vrijwillige betaling vraagt, bijvoorbeeld voor een donatie aan een goed doel.

    In de Betaalinstructie staan alle gegevens die u nodig heeft om makkelijk en foutloos te betalen, door die gegevens over te tikken in internetbankieren of mobiel bankieren of over te nemen op een overschrijvingsformulier van uw bank. De Betaalinstructie is een makkelijker en goedkoper alternatief voor Acceptgiro’s die door betalers elektronisch worden betaald en daarna worden weggegooid. Dat gebeurt namelijk met 9 van de 10 Acceptgiro’s.

SCA

Algemeen

  1. Zijn de eisen voor invoering van SCA versoepeld vanwege corona?

    De European Banking Authority (EBA) en de Europese Commissie hebben geen verder uitstel of versoepeling verleend.

  2. Wat gebeurt er als een webwinkelier 3DS niet ondersteunt?

    Voor online kaarttransacties is ondersteuning van de 3DS vereist. Hoewel voor individuele transacties onder bepaalde omstandigheden geen 3DS nodig is (vrijstellingen), zullen alle webwinkeliers die zaken doen met Europese kaarthouders de 3DS-transactiestromen moeten ondersteunen om de continuïteit van hun bedrijf te waarborgen.

  3. Wat is een Merchant Initiated Transaction (MIT)?

    Een Merchant Initiated Transaction is een transactie die door de begunstigde (bijvoorbeeld een webwinkel) aan de issuer wordt voorgelegd zonder tussenkomst van de klant (de kaarthouder). Dit is bijvoorbeeld mogelijk als de webwinkel vooraf door de kaarthouder is geautoriseerd om de betaling op een later tijdstip uit te voeren. Bijvoorbeeld voor de maandelijkse automatische betaling van een abonnement.

  4. Wat is een soft decline?

    Een soft decline is de reactie die een issuer kan geven op een autorisatieverzoek dat geen authenticatiegegevens bevat. Voor een succesvolle transactie moet de webwinkelier de transactie opnieuw indienen met SCA.

  5. Wat is een legacy transactie?

    De Betaalvereniging gebruikt de term legacy transactie voor een kaartbetaling die op de oude manier wordt gedaan, zonder sterke klantverificatie (SCA).

  6. Wat is EMV 3-D Secure of 3DS?

    Dit zijn de authenticatieprotocollen die worden gebruikt voor het authenticeren van online kaartbetalingen. Op dit moment zijn drie versies relevant: 3DS1.0, EMV 3-D Secure versie 2.1, en EMV 3-D Secure versie 2.2 (of EMV 3-D secure 2.1+ maar alleen voor Mastercard). De laatste versie ondersteunt de SCA-vrijstellingen.

  7. Welke vrijstellingen zijn er voor tweefactorauthenticatie?

    Vrijstellingen voor Strong Customer Authentication (SCA) staan vermeld in de SCA RTS van de European Banking Association (EBA). Voor online kaartbetalingen zijn de meest relevante vrijstellingen LVP (low value payments) en TRA (transactie risico-analyse). In tegenstelling tot de zogeheten out-of-scope transacties, is bij dit type vrijstelling niet honderd procent zeker dat de authenticatie kan worden overgeslagen.

    De vrijstelling voor LVP kan van toepassing zijn op transacties voor bedragen tot 30 euro. Verder mag het cumulatieve bedrag van de vrijstellingen voor LVP niet hoger zijn dan 100 euro en/of het aantal opeenvolgende vrijgestelde LVP-transacties mag niet meer dan 5 bedragen. Indien aan bovenstaande voorwaarden is voldaan, kan de issuer een vrijstelling voor LVP verlenen.

    De TRA-vrijstelling kan van toepassing zijn op transacties voor maximaal  500 euro, onder voorbehoud van bepaalde fraudeprestatievereisten van de zijde van de acquirer of de issuer die bij de transactie betrokken is. De EMV 3DS-authenticatie stelt de issuer in staat gegevens te verzamelen om de transactierisico’s te evalueren. De vrijstellingsaanvraag wordt per transactie door de issuer ingewilligd of geweigerd.

  8. Welke online kaartbetalingen zijn out-of-scope voor Sterke Klantauthenticatie?

    Vier categorieën van betalingen zijn buiten beschouwing gelaten:

    1. Postorderbestellingen en tefonische bestellingen (MOTO). Een MOTO-transactie wordt niet elektronisch geïnitieerd door de kaarthouder en is daarom out-of-scope. De winkelier of zijn verwerker verstrekt binnen de autorisatie specifieke gegevenscodes die de transactie als MOTO identificeren.
    2. Merchant Initiated Transactions (MIT). Aangezien de kaarthouder op het transactiemoment niet aan de transactie deelneemt, kan de kaarthouder zich niet authentificeren. Om deze reden vallen deze transacties buiten het toepassingsgebied. SCA is echter wel nodig voor het aangaan van de MIT-overeenkomst.
    3. Niet-EU-/niet-EER-betalingen. Voor issuers of acquirers van buiten de EU, is SCA niet verplicht.
    4. Anonieme prepaid-kaartbetalingen.
  9. Waarom moeten niet alle online betalingen worden goedgekeurd met een twee-factor- authenticatie?

    Een sterke klantenauthenticatie (SCA) geeft kaartuitgevers (issuers) een aantal welomschreven opties om af te zien van de toepassing van twee-factor authenticatie (2FA) wanneer de transactie wordt gezien als een transactie met een laag risico op basis van objectieve criteria. In deze gevallen zal de kaartuitgever per transactie beslissen of er van SCA kan worden afgezien. In andere gevallen is SCA niet van toepassing. Deze transacties staan bekend als “out-of-scope”.

  10. Moet elke online kaartbetaling worden goedgekeurd met een tweefactorauthenticatie?

    De PSD2-regels voor Sterke Klantauthenticatie vereisen dat online betalingen worden goedgekeurd met een veilige tweestapsverificatie. Alleen in specifieke, duidelijk omschreven gevallen kunnen kaartuitgevers (issuers) van deze eis afzien voor individuele betalingen (vrijstellingen). Bovendien vallen sommige categorieën van online kaartbetalingen buiten het toepassingsgebied (out-of-scope).

  11. Wanneer wordt Sterke Klantauthenticatie verplicht?

    Strong Customer Authentication (SCA) is verplicht voor alle elektronische betalingen sinds 14 september 2019. Voor online kaartbetalingen is het sinds 1 januari 2021 verplicht. Online kaartbetalingen zonder SCA worden door de kaartuitgevers geweigerd tenzij een individuele betaling in aanmerking komt voor een vrijstelling.

  12. Wat is SCA?

    SCA betekent Sterke Klantauthenticatie, ook wel tweestapsverificatie, tweefactorauthenticatie (2FA) of dubbele beveiliging genoemd. Onder PSD2 moeten in principe alle elektronische betalingen door de klant worden goedgekeurd door middel van SCA zoals gedetailleerd beschreven op de website van de European Banking Association (EBA). In de dagelijkse praktijk betekent dit dat de klant een betaling moet goedkeuren met behulp van twee veilige en onafhankelijke factoren, zoals bijvoorbeeld een persoonlijke bankkaart in combinatie met een geheime pincode. Of bijvoorbeeld een geregistreerde app op een persoonlijke smartphone in combinatie met een unieke vingerafdruk.

SEPA

Europese Incasso

  1. Wat doen banken bij de zakelijke Europese incasso (Business-to-Business) als de geïncasseerde onvoldoende saldo heeft?

    Als de geïncasseerde op het moment van incasseren onvoldoende saldo heeft, kunnen debet banken hier verschillend mee omgaan. Lees meer…

  2. Hoe word ik incassant?

    De Europese incasso is een betaalmiddel waarmee u als incassant de mogelijkheid krijgt om ‘automatisch’ bedragen af te laten schrijven van de rekeningen van uw debiteuren, ten gunste van uw eigen rekening. Om incassant te worden moet u het volgende doen:

    1. Sluit een Europees incassocontract af met uw bank.
      U krijgt een Incassant ID. Met het Incassant ID bent u als incassant in het hele SEPA gebied op een uniforme manier herkenbaar. Het Incassant ID moet u bij iedere incasso-opdracht meesturen. Indien u een website heeft met online betaalmogelijkheden: Sluit ook een digitaal Incassomachtigen contract af met uw bank. Met uw Incassant ID kunt u ook een contract voor digitaal Incassomachtigen afsluiten. Alle andere vormen van online machtigen, bijvoorbeeld het internetvinkje, zijn geen rechtsgeldige vormen van machtigen en kunnen door uw klanten tot 13 maanden na de incasso via een Melding Onterechte Incasso worden teruggedraaid.
    2. Bepaal hoe u de incasso-opdrachten wilt aanmaken. Om daadwerkelijk incasso-opdrachten aan te kunnen leveren bij uw bank, moet u eerst incasso-opdrachten kunnen maken. U kunt dit op verschillende manieren doen:
      – U maakt gebruik van internetbankieren of een softwarepakket van uw bank.
      – U maakt gebruik van een softwarepakket van een leverancier.
      – U heeft zelf software ontwikkeld die geschikt is voor het aanmaken van standaard Europese incasso-opdrachten.
    3. Ontwerp uw machtigingsformulieren – alleen van toepassing indien u papieren machtigingen accepteert
      Voordat u start met het aanleveren van incasso-opdrachten, moet u in het bezit zijn van geldige machtigingen. Als u een website heeft, kunt u hiervoor een digitaal Incassomachtigen contract afsluiten, zoals omschreven in stap 1. Echter, als u geen online omgeving heeft, dan kunt u uw klanten een verzoek sturen om voortaan via een Europese incasso te betalen en daarvoor de bijgevoegde machtiging te tekenen. Deze machtiging mag u zelf ontwerpen maar moet wel aan een aantal eisen voldoen.
    4. Leg de gegevens van de machtigingen vast in uw administratie.

    Digitaal Incassomachtigen

    De digitale Incassomachtiging die u via uw bank online ontvangt, dient u digitaal op te slaan. Een aantal gegevens uit deze incassomachtiging dient u altijd mee te sturen met de incasso’s. Het gaat om de volgende gegevens:

    • Incassant ID. U heeft deze van uw bank gekregen bij het afsluiten van het Europees incassocontract;
    • Uniek kenmerk van de machtiging. In combinatie met uw Incassant ID zorgt dit kenmerk ervoor dat alle incasso-opdrachten gerelateerd kunnen worden aan een specifieke machtiging. U bepaalt zelf hoe u het kenmerk van de machtiging opbouwt (het mag echter niet langer zijn dan 35 posities (alfanumeriek);
    • IBAN van uw debiteur en de BIC van de bank van uw debiteur;
    • NAW-gegevens van de debiteur;
    • Type machtiging (doorlopend of eenmalig);
    • Datum van ondertekening van de betreffende machtiging.

    U kunt bovenstaande implementaties zelf doen of u kunt de opslag en eventueel de technische integratie van digitaal Incassomachtigen en het verzorgen van het berichtenverkeer uitbesteden aan een Mandaat Service Provider. Aan welke MSP-organisaties u de technische dienstverlening kunt uitbesteden kunt u terugvinden op de website van Incassomachtigen B.V.
    De benodigde technische documentatie om (digitaal) Incassomachtigen in uw online omgeving te integreren, kunt u hier opvragen. Na invulling van uw gegevens ontvangt u de gevraagde documenten op het door u opgegeven e-mailadres.

    Papieren machtigingen

    De papieren machtigingen die u van uw klanten getekend retour heeft ontvangen dient u te archiveren. Daarnaast is het belangrijk om minimaal de verplichte gegevens van de machtigingen zorgvuldig digitaal vast te leggen in uw administratie. U moet ze namelijk bij iedere incasso-opdracht meezenden. Het gaat om de volgende gegevens:

    • Incassant ID. U heeft deze van uw bank gekregen bij het afsluiten van het Europees incassocontract;
    • Uniek kenmerk van de machtiging. In combinatie met uw Incassant ID zorgt dit kenmerk ervoor dat alle incasso-opdrachten gerelateerd kunnen worden aan een specifieke machtiging. U bepaalt zelf hoe u het kenmerk van de machtiging opbouwt (het mag echter niet langer zijn dan 35 posities (alfanumeriek);
    • IBAN van uw debiteur en de BIC van de bank van uw debiteur;
    • NAW-gegevens van de debiteur;
    • Type machtiging doorlopend of eenmalig;
    • Datum van ondertekening van de betreffende machtiging.

    Stappenplannen

    Een stappenplan beschrijft welke stappen u als ondernemer moet zetten om te starten met een Europese incasso. Er zijn twee versies, een voor de standaard Europese incasso en een versie voor de zakelijke Europese incasso.

  3. Hoe werkt deze Alerteringservice in praktijk?

    Nederlandse banken kunnen informatie leveren over ‘de eerste van een reeks’ of een ‘éénmalige’ standaard Europese incassotransactie. Zij kunnen dit doen vanaf 5 werkdagen voor de feitelijke datum van afschrijving. Dit kan bijvoorbeeld plaatsvinden via internetbankieren.

  4. Wat houdt de zogenaamde Alerteringservice in?

    Voordat een feitelijke afschrijving van (bepaalde) Europese incassotransacties plaatsvindt, kunnen rekeninghouders attent gemaakt  worden op die afschrijving.  Dit gebeurt al dan niet op hun eigen verzoek. De Nederlandse banken hebben dit in nauw overleg met de Consumentenbond besloten. Daarbij is afgesproken dat dit minimaal via één gratis kanaal kan plaatsvinden.  Neem voor details contact op met de betreffende bank.

  5. Hoe werkt een vooraankondiging in de praktijk?

    Betaler en incassant maken afspraken over het te incasseren bedrag. Bijvoorbeeld via de jaarlijkse eindafrekening kan aangegeven worden dat de termijnen het komende jaar op een bepaalde datum zullen worden afgeschreven. Maar een incassant mag ook 14 dagen voorafgaand aan elke transactie een sms sturen.

  6. Moet een vooraankondiging altijd 14 dagen van tevoren plaatsvinden?

    Nee, een incassant mag daar met zijn klanten andere afspraken over maken. Belangrijk is wel dat hierover (aantoonbaar) overstemming is tussen incassant en klant.

  7. Wat is een vooraankondiging (pre-notificatie)

    De incassant moet zijn klant minimaal 14 kalenderdagen voor de uiteindelijke incassodatum laten weten, dat er een bedrag van de rekening zal worden afgeschreven. Dit heet een vooraankondiging of een pre-notificatie. In de stappenplannen staat hoe een incassant zijn klant kan informeren en wanneer hij af mag wijken van die 14 kalenderdagen.

  8. Is het bij de Europese incasso mogelijk om zogenaamde e-Machtigingen (e-Mandates) te verkrijgen?

    Ja, deze optie bestaat bij de Europese incasso.

  9. Wat doen banken bij de standaard Europese incasso als de geïncasseerde onvoldoende saldo heeft?

    Als de geïncasseerde op het moment van incasseren onvoldoende saldo heeft, kunnen debet banken hier verschillend mee omgaan. Lees meer

  10. Wat moet een incassant doen om Europese incasso te gaan gebruiken?

    Er zijn stappenplannen beschikbaar. Deze leggen uit wat bedrijven moeten doen om gebruik te kunnen maken van een standaard Europese incasso of een zakelijke Europese incasso. Er zijn stappenplannen voor nieuwe incassanten en stappenplannen voor bedrijven die nu al gebruikmaken van incasso’s.

Machtigingen

  1. Controleert de bank of de consument voor een bepaalde incassotransactie een digitale of papieren machtiging heeft afgegeven?

    Bij een standaard Europese incasso informeren alle Nederlandse banken voorafgaand aan de eerste/eenmalige Europese incasso dat deze binnenkort van de rekening van de klant zal worden afgeschreven. De manier waarop deze zogenaamde alerteringservice wordt aangeboden verschilt per bank. Raadpleeg uw bank voor alle mogelijkheden en details.

  2. Wat te doen bij een onterechte incasso?

    Indien u een incassomachtiging heeft afgegeven en u bent het niet eens met een incasso-afboeking, kunt u deze laten terugboeken (storneren). De termijn van terugboeking is acht weken (56 dagen) nadat het bedrag met een automatische incasso van uw bankrekening is afgeboekt. Het is daarom raadzaam uw rekeningoverzichten regelmatig te controleren, zodat u een onjuiste incasso kunt laten terugboeken vóórdat de termijn is verlopen.

    Als u van mening bent dat een bedrag ten onrechte met een automatische incasso van uw rekening is afgeboekt, omdat u daarvoor geen machtiging heeft afgegeven, kunt u tot 13 maanden na de afboeking een verzoek indienen bij uw bank om dit te corrigeren. Uw bank start een MOI-procedure (Melding Onterechte Incasso) met de bank van de incassant. Eerst controleert uw bank of u een geldige machtiging via digitaal Incassomachtigen of op papier heeft afgegeven. Gaat het écht om een onterechte incasso, dan wordt het bedrag teruggeboekt op uw rekening. Informeer bij uw bank naar de voorwaarden.

    Kijk voor meer informatie ook op deze pagina.

  3. Is een machtiging via internet geldig?

    Ja. Sinds 2015 is het mogelijk om online een machtiging af te geven volgens dezelfde regels als een papieren machtiging. Dit kan via het product (digitaal) Incassomachtigen. (Digitaal) Incassomachtigen is de manier om online via de bank een machtiging af te geven. Een handtekening op papier is daarbij niet meer nodig. Incassomachtigen is bedoeld voor iedereen die online, via desktop, laptop, tablet of mobiel, een product of dienst via een eenmalige of doorlopende incasso wil betalen. Daarnaast kan een machtigingsformulier (pdf) dat voldoet aan de SEPA-richtlijnen voor Europese incassomachtigingen ondertekend worden met iDIN ondertekenen. Machtigingen die op andere manieren zijn afgegeven zijn niet geldig en geven de betaler het recht tot 13 maanden na de betaling het bedrag terug te laten storten door de bank.

    U herkent (digitaal) Incassomachtigen aan dit beeldmerk Incassomachtigen

  4. Hoe ziet een machtigingsformulier eruit?

    Een organisatie mag haar machtigingsformulier zelf ontwerpen, bijvoorbeeld in de eigen huisstijl. Daardoor kan iedere machtiging er anders uit zien. Het ontwerp dient in ieder geval voorzien te zijn van een aantal vaste gegevens en invulmogelijkheden.

    Bekijk hier een voorbeeld van een doorlopende eenmalige machtiging.

Overheidsvordering

Overheidsinstelling

  1. Kan ik een Overheidsvordering eerder aanleveren dan de gewenste uitvoeringsdatum?

    Ja. Vraag naar de uiterste termijn bij uw bank.

  2. Gelden er andere tijdlijnen voor het aanleveren en verwerken van Overheidsvorderingen dan de Standaard Europese incasso?

    Nee. De tijdlijnen zijn gelijk aan die van de Standaard Europese incasso.

  3. Kan ik als overheidsinstelling mijn huidige betaalrekening(en) gebruiken om Overheidsvorderingen te laten bijschrijven?

    Nee. Om Overheidsvorderingen te kunnen toepassen is vereist:

    1. Een speciaal hiervoor geopende betaalrekening. Op deze rekening mag geen regulier betalingsverkeer plaatsvinden;
    2. Een afzonderlijk contract met uw bank.
  4. Hoe krijg ik als overheidsinstelling een terugkoppeling over verwerkte, geweigerde, geannuleerde posten en/of terugboekingen van een Overheidsvordering?

    Dit vindt op identieke wijze plaats als bij de Standaard Europese incasso.

  5. Hoe kom ik aan het bestandsformaat dat gebruikt wordt voor Overheidsvorderingen?

    Het bestandsformaat kunt u opvragen bij uw bank.

  6. Voor de Overheidsvordering gelden verplichte invulinstructies voor de omschrijvingsregels. Waarom is dit?

    Dit is omdat de Overheidsvordering feitelijk geen Standaard Europese incasso is. Bovendien moeten alle Overheidsvorderingen een uniforme herkenning hebben.

  7. Welk bestandsformaat wordt gebruikt voor Overheidsvorderingen?

    Het bestandsformaat voor de Overheidsvordering is gelijk aan die van de Standaard Europese incasso. In het local instrument plaatst u de code ‘NLGOV’ en in het service level field de code ‘NURG’. Om Overheidsvorderingen te kunnen toepassen is vereist:

    1. Een afzonderlijk contract met uw bank;
    2. Een speciaal hiervoor geopende betaalrekening.

    Voor de Overheidsvordering gelden verplichte invulinstructies voor de omschrijvingsregels. De invulinstructie kunt u opvragen bij uw bank.

  8. Wordt de Overheidsvordering altijd ten laste van een rekening van een particulier afgeboekt?

    Nee. Een Overheidsvordering kan uitgevoerd worden op iedere rekening die op naam staat van een natuurlijk persoon. De bestedingsruimte op deze rekening moet voldoende zijn om de afboeking te kunnen doen. De bestedingsruimte betreft alle tegoeden van een betaalrekening, zelfs de kredietruimte.

Particulier

  1. Waar kan ik terecht voor andere vragen over de Overheidsvordering?

    Voor meer informatie over de Overheidsvordering verwijzen wij u naar de website van de betreffende overheidsinstelling.

  2. Mag de overheid een vordering van elke rekening afboeken?

    De Overheidsvordering mag alleen uitgeoefend worden op betaalrekeningen op naam van natuurlijke personen.

  3. Wat te doen als de Overheid een onterecht geïnde Overheidsvordering niet terug wil boeken?

    Onterechte Overheidsvorderingen worden door de betreffende overheidsinstelling zelf teruggeboekt. Indien volgens u de terugboeking niet heeft plaatsgevonden neemt u dan contact op met de betreffende overheidsinstelling.

  4. Er is onterecht een Overheidsvordering van mijn betaalrekening afgeschreven. De vordering heeft mijns inziens betrekking op iemand anders (partner, familielid, etc).

    De afschrijving is het gevolg van een wetgeving waaraan de bank gehoor heeft moeten geven. De bank kan geen beoordeling doen over de inhoud en juistheid van de invordering. De Overheid draagt de volledige verantwoordelijkheid voor de uitgevoerde transactie.

    In de omschrijving van de afschrijving staat een telefoonnummer vermeld. De door u geconstateerde onjuistheid moet u melden via dat telefoonnummer.

  5. Deze maand is voor de tweede keer geld van mijn betaalrekening afgeschreven met als omschrijving “Overheidsvordering”. Klopt dit wel?

    Dit kan. De Overheid mag binnen een periode van maximaal 3 maanden 2x per maand 3 Overheidsvorderingen aanleveren. Het maximumbedrag per vordering is € 166,66. Het totaalbedrag op de oorspronkelijke totaalvordering mag niet meer bedragen dan € 1.000.

    Doorgaans zal het aantal afboekingen beperkt blijven. Dit is natuurlijk afhankelijk van de bestedingsruimte op uw betaalrekening. De bestedingsruimte betreft alle tegoeden van een betaalrekening, zelfs de kredietruimte.

    In de omschrijving van de afschrijving staat een telefoonnummer vermeld. Voor informatie over de vordering dient u contact op te nemen via dat telefoonnummer.

  6. Net als afgelopen maand(en) is er geld van mijn betaalrekening afgeschreven met als omschrijving “Overheidsvordering”. Klopt dit wel?

    Dit kan. De Overheid mag binnen een periode van maximaal 3 maanden 2x per maand 3 Overheidsvorderingen aanleveren. Het maximumbedrag per vordering is € 166,66. Het totaalbedrag op de oorspronkelijke totaalvordering mag niet meer bedragen dan € 1.000.

    Doorgaans zal het aantal afboekingen beperkt blijven. Dit is natuurlijk afhankelijk van de bestedingsruimte op uw betaalrekening. De bestedingsruimte betreft alle tegoeden van een betaalrekening, zelfs de kredietruimte.

    In de omschrijving van de afschrijving staat een telefoonnummer vermeld. Voor informatie over de vordering dient u contact op te nemen via dat telefoonnummer.

  7. Op 1 dag is er 3x € 166,66 afgeschreven van mijn betaalrekening, met de omschrijving ‘Overheidsvordering’. Klopt dit wel?

    Dit kan. De Overheid mag binnen een periode van maximaal 3 maanden 2x per maand 3 Overheidsvorderingen aanleveren. Het maximumbedrag per vordering is € 166,66. Het totaalbedrag van de vordering mag niet meer bedragen dan € 1.000 op de oorspronkelijke totaalvordering.

    Doorgaans zal het aantal afboekingen beperkt blijven. Dit is natuurlijk afhankelijk van de bestedingsruimte op uw betaalrekening. De bestedingsruimte betreft alle tegoeden van een betaalrekening, zelfs de kredietruimte.

    In de omschrijving van de afschrijving staat een telefoonnummer vermeld. Voor informatie over de vordering dient u contact op te nemen via dat telefoonnummer.

  8. Er vond een eerste gedeeltelijke Overheidsvordering plaats via mijn betaalrekening. Hoe lang mag men op deze wijze doorgaan met het innen van de openstaande vordering?

    De looptijd van de Overheidsvordering is maximaal 3 maanden.

    In de omschrijving van de afschrijving staat een telefoonnummer vermeld. Voor informatie over de vordering dient u contact op te nemen via dat telefoonnummer.

  9. Worden mij kosten in rekening gebracht voor de uitvoering van de Overheidsvordering?

    In de omschrijving van de afschrijving staat een telefoonnummer vermeld. Voor een antwoord op uw vraag dient u uw vraag te stellen via dat telefoonnummer.

  10. Als een bedrag via de Overheidsvordering door mij aan de Overheid gedeeltelijk voldaan is, wat gebeurt er verder met de vordering?

    De desbetreffende overheidsinstelling zal, eventueel voor het resterende bedrag, op een andere wijze proberen de vordering te innen. Neem contact op met de Overheidsinstelling (in de omschrijving van de afschrijving staat het telefoonnummer vermeld) of raadpleeg hun website voor meer informatie.

  11. Er staat geen geld meer op mijn rekening omdat er afschrijvingen hebben plaatsgevonden met als omschrijving “Overheidsvordering”. Kan ik deze afschrijvingen ongedaan maken?

    Nee. De afschrijving is het gevolg van wetgeving waaraan de bank gehoor moet geven. Uw bank kan de afschrijving niet ongedaan maken.

    In de omschrijving van de afschrijving staat een telefoonnummer vermeld. Voor informatie over de vordering dient u contact op te nemen via dat telefoonnummer.

  12. Op mijn rekening heeft een afschrijving plaatsgevonden met de omschrijving Overheidsvordering. Ik heb hiervoor geen opdracht gegeven. Mag mijn bank dit zonder mijn toestemming toch afschrijven?

    Ja. De afschrijving is het gevolg van wetgeving waaraan de bank gehoor moet geven.

    In de omschrijving van de afschrijving staat een telefoonnummer vermeld. Voor informatie over de vordering dient u contact op te nemen via dat telefoonnummer.

  13. Mijn rekening heeft nu een debetstand als gevolg van afschrijvingen door Overheidsvorderingen. Mag dit zomaar?

    Ja. In de wetgeving van de Overheidsvordering staat dat ook de kredietruimte gebruikt mag worden om de vordering te innen.
    In de omschrijving van de afschrijving staat een telefoonnummer vermeld. Voor informatie over de vordering dient u contact op te nemen via dat telefoonnummer.

  14. Kan ik mijn rekeningnummer laten blokkeren voor een Overheidsvordering?

    Nee. De afschrijving is het gevolg van wetgeving waaraan de bank gehoor moet geven. Conform deze wetgeving mag de bank een Overheidsvordering niet weigeren en/of blokkeren. Alleen bij onvoldoende bestedingsruimte op uw rekening kan de bank de Overheidsvordering niet uitvoeren. De bestedingsruimte betreft alle tegoeden van een betaalrekening, zelfs de kredietruimte.

Bank

  1. Mag de debetbank eerst intern haar ‘eigen’ vorderingen verrekenen op de betaalrekening van de klant voordat de Overheidsvordering wordt uitgevoerd?

    Nee. De Overheidsvordering mag alleen toegepast worden op de situaties zoals deze in de Invorderingswet beschreven staan.

  2. Mag een Overheidsvordering geïnd worden op een ander type rekening dan een betaalrekening?

    De Overheidsvordering mag alleen uitgeoefend worden op betaalrekeningen op naam van natuurlijke personen. Overheidsvorderingen die hier niet aan voldoen moeten door de bank, binnen 5 werkdagen na aanbieding, via het gebruikelijke incassoproces worden gestorneerd.

  3. Hoe komt de overheidsinstelling aan het betaalrekeningnummer (IBAN) van mijn klant?

    De Overheidsinstelling is hiervoor verantwoordelijk. In de omschrijving van de afschrijving staat een telefoonnummer vermeld. Voor informatie over de vordering dient uw klant contact op te nemen via dat telefoonnummer.

  4. In tegenstelling tot een derdenbeslag (uitsluitend kredietsaldo) wordt bij de Overheidsvordering gekeken naar de bestedingsruimte (inclusief de kredietruimte). Waarom is dit nu anders geregeld?

    In Artikel 19 van de Invorderingswet is aan de Overheidsinstelling het recht gegeven om vorderingen te innen over het tegoed op één bankrekening. Dit is inclusief de eventueel overeengekomen kredietruimte (= bestedingsruimte).

  5. Mag ik als debetbank aparte kosten in rekening brengen bij mijn (particuliere) klant voor een Overheidsvordering?

    Nee. Er mogen geen aparte kosten in rekening worden gebracht.

Instant Payments

Algemeen

  1. Hebben Instant Payments ook gevolgen voor pinnen?

    Nee, (contactloos) betalen met betaalpas of mobiel bij een betaalautomaat blijft gewoon werken zoals we gewend zijn.

  2. Wat gebeurt er met andere soorten betalingen (buiten mobiel- en internetbankieren)?

    Als dat voordelen biedt, kunnen andere betaalproducten op termijn als Instant Payments worden afgehandeld. Of dit zal gebeuren en zo ja, in welk tempo, zal in de praktijk moeten blijken.

    Er zijn geen plannen om de huidige infrastructuur buiten werking te stellen.

  3. Hoe worden belanghebbenden op de hoogte gehouden?

    Diverse koepelorganisaties zijn vertegenwoordigd in het stakeholderforum dat elk kwartaal informatie ontvangt over de stand van zaken.

    Voor specifieke vragen kunnen klanten terecht bij hun bank.

  4. Gaan alle betalingen meteen over naar Instant Payments?

    Individuele overboekingen via mobiel bankieren en internetbankieren zullen als eerste als Instant Payments worden verwerkt. Verdere afspraken zijn er niet. Het betreft nu nog vooral betalingen in euro’s binnen Nederland, maar doordat meer banken in andere Europese landen meedoen zal ook het volume van Instant betalingen over de grenzen gaan groeien.

  5. Bieden alle banken Instant Payments aan?

    Deelname aan Instant Payments is optioneel. De meeste banken in Nederland doen mee en bieden Instant Payments aan. De verwachting is dat op termijn meer banken zullen volgen. Ook banken in andere SEPA-landen gaan Instant Payments aanbieden of bieden dit al aan.

  6. Wat is een Instant Payment?

    Een Instant Payment is een overboeking die binnen enkele seconden wordt bijgeschreven op de bankrekening van de ontvanger. Dit kan op elk moment van de dag, ook in het weekend en op feestdagen. Ook als de ontvanger een bankrekening heeft bij een andere bank dan de betaler. En de betaler ziet heel snel of de betaling gelukt is.

    Het gaat om overboekingen in euros binnen de SEPA-landen.

Informatie over betalen

  1. Wat betekent dat precies, 24/7 open, alle dagen van het jaar?

    Dat betekent dat een Instant Payment altijd direct wordt bijgeschreven op de rekening van de ontvanger, 24 uur per dag, alle dagen van de week, ook ’s nachts, in het weekend en op feestdagen. Natuurlijk moet de betaler genoeg geld op zijn rekening hebben staan om de overboeking te kunnen doen.

  2. Werkt de IBAN-Naam Check ook bij Instant Payments?

    Ja, de bank past de IBAN-Naam Check toe bij het invullen van rekeningnummer en naam van de ontvanger. Het maakt dus niet uit op welke wijze de overboeking daarna wordt verwerkt.

  3. Wat gebeurt er als een Instant Payment niet (direct) lukt?

    De betaler ziet heel snel of een betaling wel of niet is gelukt. Het kan verschillende redenen hebben waarom een betaling niet lukt. Zo kan de betaler te weinig geld op zijn rekening hebben of kan de rekening van de ontvanger gesloten zijn.

  4. Krijgt de betaler direct bevestiging dat de begunstigde het geld heeft ontvangen?

    De betaler ziet heel snel of een instant overboeking is gelukt. Het kan per bank verschillen hoe de betaler dit kan zien. Banken informeren hun klanten hierover.

  5. Kan ik een Instant Payment-opdracht herroepen?

    Wanneer een betaalopdracht (en dus ook een Instant Payment) is goedgekeurd en verzonden, kan deze niet meer worden herroepen.

  6. Geldt er een maximum bedrag voor een Instant Payment?

    Banken hanteren voor instant betalingen binnen Nederland dezelfde limieten als nu binnen mobiel bankieren of internetbankieren. Er geldt voor Instant Payments binnen Nederland geen bedrag limiet in de infrastructuur voor uitgaande of inkomende betalingen. Instant Payments moeten (op termijn) namelijk voor alle soorten betalingen bruikbaar zijn.

    Voor grensoverschrijdende Instant Payments kan wel een bedraglimiet van toepassing zijn. Het standaard maximum is momenteel vastgesteld op EUR 100.000,- maar ook grensoverschrijdend kunnen banken onderling een hogere limiet afspreken.

  7. Hoe zit het met de veiligheid en betrouwbaarheid?

    De veiligheid en betrouwbaarheid voldoen aan alle hoge eisen van toezichthouders voor overboekingen in euro tussen verschillende banken.

  8. Is de snelheid van de transactie (< 5 seconden) technisch haalbaar?

    De eerste ervaringen laten zien dat de maximum verwerkingstijd goed haalbaar is.

  9. Wat zijn de kosten voor Instant Payments?

    Elke bank bepaalt zelf of hij een tarief in rekening wil brengen en zo ja, welk tarief.

Europa

  1. Welke landen en banken doen mee met Instant Payments?

    Steeds meer banken in Europa doen mee met Instant Payments. Iedere bank kiest zelf het moment van aansluiten. De European Payments Council (EPC) registreert welke banken op Instant Payments conform de Europese standaard zijn aangesloten. Kijk voor meer informatie op onze pagina over Europa .

  2. Wat is het verschil tussen de Nederlandse aanpak voor Instant Payments en de aanpak elders in Europa?

    Nederland verwacht dat Instant Payments op termijn de standaard manier van betalen worden (‘het nieuwe normaal’). In het buitenland worden Instant Payments vaak gezien als een aanvulling op de soorten betalingen die er nu al zijn en alleen gebruikt voor bijvoorbeeld betalingen tussen consumenten.

  3. Past de Nederlandse Instant Payment in Europese context?

    Een Instant Payment vanuit Nederland voldoet volledig aan de Europese standaard. Voor een instant betaling in euro’s tussen een Nederlandse bank en een bank elders in Europa moeten beide banken zijn aangesloten op de Europese standaard voor Instant Payments. Instant betalingen van en naar andere Europese landen worden dus breder mogelijk doordat steeds meer banken meedoen.

    Voor Instant Payments binnen Nederland geldt:

    • De betaling doet er maximaal 5 seconden over
    • Elk bedrag is in principe mogelijk; de bank bepaalt, net als nu, welke maximum bedrag is toegestaan per soort betaling (mobiel bankieren, internetbankieren)

    Op een instant betaling vanuit of naar het buitenland is de Europese standaard van toepassing: per betaling kan maximaal 100.000 euro worden overgeboekt en het kan 10 seconden duren voordat het bedrag op de bankrekening van de ontvanger staat. Maar ook binnen Europa kunnen banken onderling een hogere limiet of een snellere verwerking afspreken.

Bedrijven

  1. Heeft de invoering van Instant Payments nog impact op de rapportage die banken verstrekken?

    De rapportage van de banken kan veranderen. Banken informeren hun klanten daarover.

  2. Is er aanvullende informatie beschikbaar?

    Voor bedrijfsspecifieke vragen kunnen zakelijke klanten terecht bij hun bank.

  3. Moeten bedrijven hun administratie veranderen vanwege Instant Payments?

    Overboekingen (betalen en ontvangen) worden ook mogelijk op niet-werkdagen. Daardoor moeten bedrijven misschien hun administratie, systemen of leveringsvoorwaarden aanpassen.

    Instant Payments bieden kansen voor nieuwe online real-time diensten. Als bedrijven daarvan gebruik willen maken, kunnen aanpassingen in de bedrijfsvoering nodig zijn.

    Bedrijven moeten er rekening mee houden dat hun klanten verwachten dat het bedrijf direct weet dat het geld binnen is net nadat ze een overboeking hebben gedaan. Dit kan impact hebben op bijvoorbeeld de informatievoorziening naar de klantenservice.

  4. Werken Instant Payments ook van of naar een G-rekening?

    Dit bepaalt iedere bank voor zich. Banken informeren hun klanten daarover.

Sluiten
Woordenlijst bekijken